借道香港玩美股,为伊消得人憔悴
早上测体重,发现最近减掉了一些体重,最大的原因可能是最近在研究通过香港券商投资美股,导致“衣带渐宽终不悔,为伊消得人憔悴”——我可能实在太喜欢研究投资赚钱了,因此也没有时间来更新博文。但深入研究并有所收获,内心很愉悦,这是人到中年难得的乐趣。
为什么聚焦香港的银行和投资服务?
- 香港无外汇额度限制;
- 香港不征收个人投资的资本利得税,对合法资金相当自由;
- 业务上如果有问题,亲自跑一趟香港处理也方便——所以我个人基本上闲置了已有的英国和欧洲的银行系统;
- 香港在可见的将来是非常合适大陆用户的金融中转站,通过香港自由对接全世界。
有朋友说身为中国大陆用户,不能玩转美国股市。这个问题的答案既是也不是。
对于中国内地朋友,如今开通香港美股券商账号的必要条件是拥有香港或者其它境外银行账户(卡),这才能表明是境外存量投资内地用户(因此我年前亲自去香港办理了这些银行账号),有了这个必要条件后,只需要3步:
- 有了香港银行账号或者境外银行账号后,外汇汇款到境外银行。比如内地中国银行,按“购汇出境和外币服务>结汇购汇>购汇”的路径,填入境外银行账号相应的账号信息接收(中国银行内地账户和香港账户之间来往免手续费,每人每人有5万美元外汇额度);
- 之后再开通境外券商账户;
- 最后境外券商账户入金(出金),操作美股和美元货币基金(港股和港币货币基金当然也可以)。
所以中国内地朋友要涉足美股,也不是不可以,办法还是有的。
因为我使用的是香港银行系统,选择的券商账户自然使用香港券商。
经博友罗磊的介绍,我这一段时间一直在使用的券商是香港长桥(大体和老虎和富途差不多),用内地手机号和身份证信息注册,用香港银行入金出金,购买美股、美元基金都很顺畅(具体操作细节可参考罗磊的博文)。为了满足少量朋友需要,这里介绍一下我自己正在使用的这家券商。
关于长桥:Longbridge长桥是一间港美股券商,由来自新加坡和香港的资深金融管理者,以及来自阿里巴巴、字节跳动等全球顶尖互联网企业的技术专家组成的创始团队。由新加坡辉立集团旗下辉立资本、知名风投元璟资本(吴泳铭创立 其为阿里集团现任CEO)、领沨资本等机构领投。以及包括陆兆禧(阿里前CEO 荣誉合作人)、王刚(阿里原副总裁)、麻长炜(阿里十八罗汉)、曹毅、唐岩等在内的多位明星投资者注资。
有了香港的银行账号和券商账户后,我终于解答了一朋友的问题。他问我,如何利用其赚得的现金躺赚被动收入?我帮其研究的结果是:假如他要实现40万年收入,只需要购买730万左右的美元货币基金,按每年5.5%的年化利率,就相当于实现了年入40万的财务自由。美元基金风险极低,每年管理费用只需0.20%左右,简单易用。
对应内地的人民币货币基金,眼下一般最高也只有2.5%左右的年化收益率,考虑到未来的人民币兑美元还要贬值(目前是7.23),则美元货币基金的实际收益率更高(当然美元降息也会影响美元收益率)。
如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。
郑重提醒:投资有风险,你赚不到你认知以外的钱。
附送:手把手教你长桥证券开户入金教程【港美股永久免佣】
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
世上有赚钱的秘诀吗?
某次无意中翻到手机银行里的理财产品累积收益率,银行理财数据显示最近三年我居然跑赢了近九成的客户,那些沪深300啥的这几年跌成渣渣。
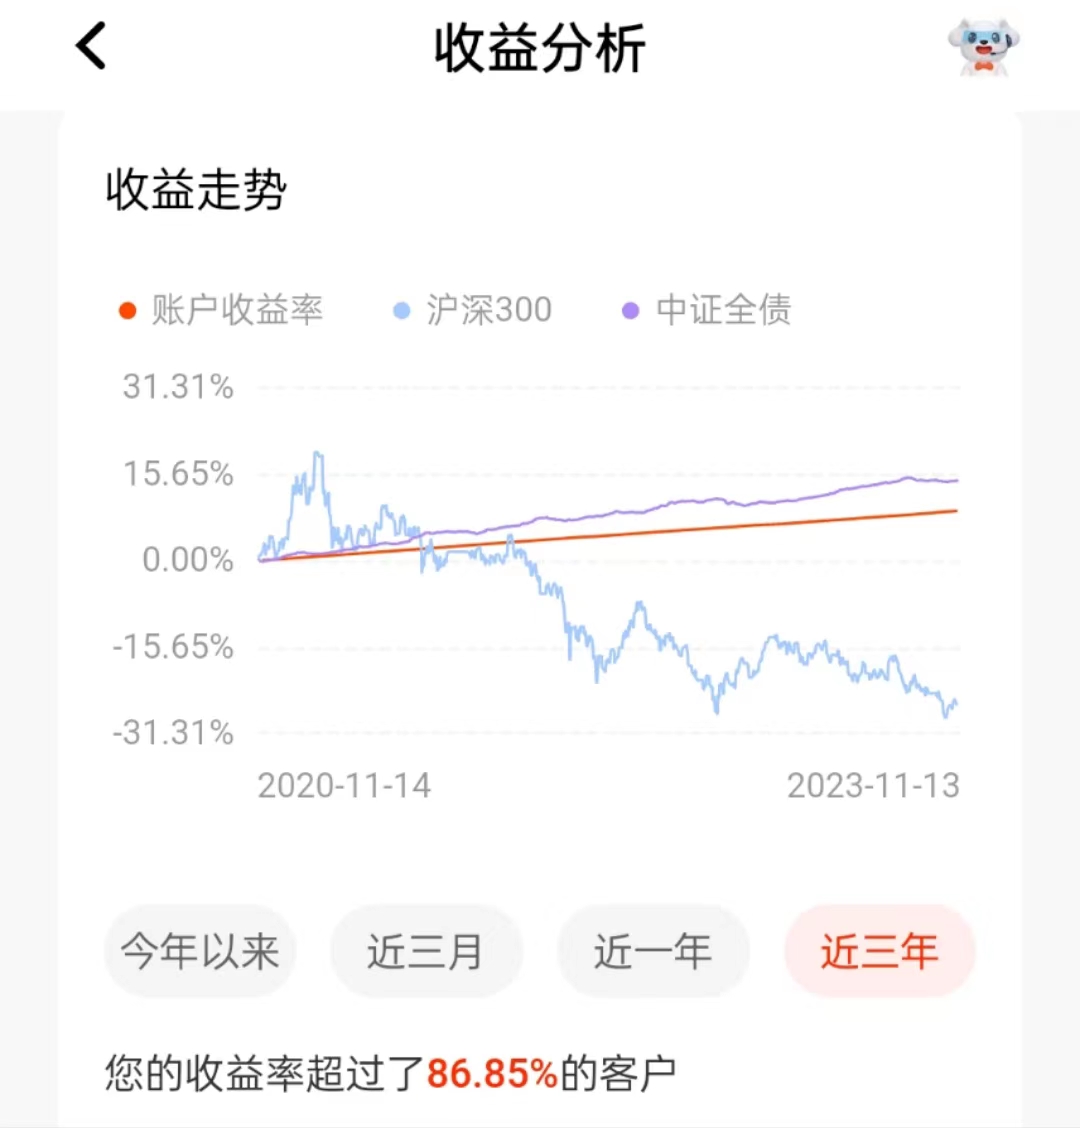
我的秘诀是什么?简直无从谈起,其实我只买了一点货币理财基金货币基金,没有任何其它操作,只不过是货币基金收益率不高,但非常稳定,而国内股市这几年整体上下行的。这充分说明,选择了错误的赛道才是最要命的。
股市等风险市场每天都有波动,但一定时间段有整体上行和下行趋势。我以前曾初浅研究过基于平均价值的定投策略,并且认为这种近似于机械化的策略手段比基于人类自以为是的投资方法更为靠谱,用机械战胜人性自身的弱点。但我也说过,定投策略成功的的一个必要条件是,选择一个长期上升的趋势产品,只要长期是上升通道,短期内的波动不影响,定投可以削峰截谷——我甚至想到了定减(定期减持)的策略。
有了定投以后,还要耐得住寂寞,不要受短期内的熊市所影响。哪怕是价格长期上升的风险市场,通常也是牛短熊长的情形。价格高涨的牛市持续时间还是远远短于低迷不振的熊市区间。所以,不要把明天吃饭的钱全部All in梭哈,这在需要现金的时候不得已逼迫自己忍痛割肉离场。
作为一名普通教师,似乎谈钱不太符合职业形象。但我这个俗人无奈地发现整个国内的人无论哪个行业都是开口闭口谈钱,似乎从来都不是满嘴仁义道德,格局不够?但作为普通人,总要先解决温饱问题,谈赚钱似乎也没有什么不妥。
不过我往往觉得,很多对社会有意义的事情似乎没有钱途,比如教师行业,对社会当然有意义,但当普通老师怎么能赚大钱?——这正是许多教师也苦恼的事情。教育本身是一个垄断行业,不可能还会让处在垄断行业里的普通教师发大财。
而风险市场的投机者们,的确有不少人赚了大钱,但他们对社会的意义至少是短期内我觉得不如像教师和医生那么大,似乎很赚钱的事情对社会意义不大。
所以我以前想赚钱的时候就往高薪企业去了,被人戏称为奸商,不管对社会有无意义,在合法合规的前提下在商言商。后来觉得人生意义不仅于此,就自行脱离企业,找家学校去教书育人从此不再想商海的事情,感觉对社会意义更大一些。
《遥远的救世主》里的神人主人公丁元英认为,哪怕是他在贫困农村的扶贫项目,本质上也是劫富济贫,用更非人的手段制造出更低价的商品,将那些高利润的老企业挤兑死,造成曾经的企业老板命都没了。这样一来似乎整个社会并没有增加什么,好像意义也不大?
最俗的问题来了,但这世上有赚钱的秘诀吗?我觉得可能有,也可能没有。秘诀说出来了,就不再是秘诀。它说出来让大部分人都知道了,它存在的条件就变了,不灵了。从这层面上来说,“闷声发大财”是有一定玄学味道的,或者说这属于量子力学的范围,它在此时此刻根本就没有确定性状态。
受加密虚拟银行卡VCard的邀请,下面强行插播它家的活动广告信息(大家如果需要什么优惠活动也可以留言,我酌情向商家争取):
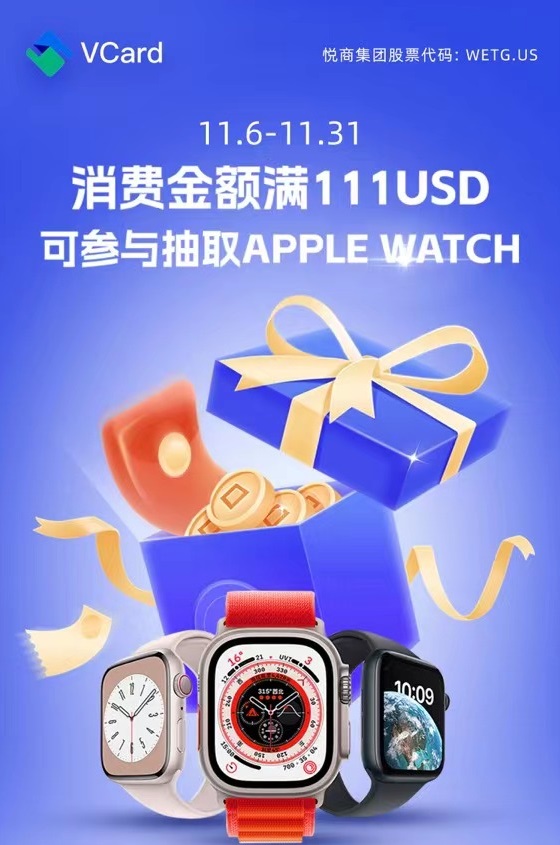
VCard实体卡也重新开放注册和使用了,但邮寄到国内需要想办法,之前可以邮寄,所以早申请早享受,政策总在变……
风险提示:建议使用VCard过程中控制自己的充值资金量。
赚钱和挣钱有什么区别?

三天前,我好奇搜索了一下历次美联储关于加息的数据,当时发了一个圈:
市场对美联储利率决议会议的历次预测,只有2022年6月16日预测错了(低估了),下一次,也就是北京时间11月3日凌晨2点这一次,应该也极大概率是4.0%了。聪明的你,打算做什么呢?
我故意抛了一个问题,让大家去思考,当然答案已经在我心中。
昨天晚上凌晨2点,美联储FOMC(联邦公开市场委员会)会议一开,还真是加息0.75个百分点,目前利率达到了4.0%每年。
可不要小瞧了美联储加息这件事情。它一加息,意味着美元资金成本增加,也就是美元增强,这对于需要资金的企业来说就表示资金成本高了,企业运营的成本增加。 同理,以美元计价的各类资产都相对贬值——至少是账面上,再说得具体一点,像期货、债券、股票、加密货币都会下跌,至少是短期内是如此。
美元是事实上的全球货币,它哪怕一点点的加息,在全球资产市场都会产生强烈的作用,尤其对大宗资产更是如此。
翻看历次加息,有两个特点:
- 历次预测,市场基本都预测对了;
- 每次加息后,股票市场都出现了短时间内下跌1-2%——至少是消息发布以后的几个小时到几天之内是如此。
这就给投机分子带来了机会。最简单的操作思路,在加息前夕,将股票、加密货币等这类强流动性与美元加息强相关的资产卖掉换成美元,等加息结果一出,这些资产的价格出现短时间内的跳水,再买进。实现高卖低买,这样资产数量就多了。
科学技术在变,但人性基本上不变。我猜不少聪明人都在利用这个趋势赚钱。需要注意,赚钱和挣钱是有区别的,前者是贝+兼,以钱生钱,后者是手+争,靠双手争取点钱。
投机固然不可取,但基于概率和理智的投机和赌博是完全不同的。
最后提醒一下,不要贪多,你不可能卖在最高点,买在最低点,不亏就是赚,小赌怡情,大赌伤身。
风险提示:本文不构成任何投资建议。
学校教育为什么不教如何赚钱?
无论你读多少书,最终都要走向社会,说得俗一点,走入社会赚钱养家——哪怕只是养活自己。对于大部分人来讲,赚钱不容易。有一天,我突然发出感慨,既然最终是为了赚钱,而钱又那么难赚,那读了这么多年书,学校怎么就没有一门课是教怎么赚钱的?
既然没有教怎么赚钱,那学校到底应该教什么?碰巧看到一则推文:
What school teaches:
- How to wait in lines
- Absolute authority
- Outdated subjects
- Following the rules
What they should teach:
- Storytelling/Narratives
- Personal finance
- Developing mental models
- Critical thinking
- Selling
- That there are no rules
翻译成中文如下:
学校教学内容:
- 如何排队等候
- 绝对权威
- 过时的主题
- 遵守规则
他们应该教什么:
- 讲故事/叙述
- 个人理财
- 发展心理模型
- 批判性思维
- 销售
- 没有规则
我不知别人怎么看待这则推文,至少对我来讲有些新意。学校正常的教学内容就像上面所说,都是教一个人规规矩矩服从权威,甚至教授一些过时的知识。学校的教育对于教化人类肯定有作用,只是普通人要通过这些教育出类拔萃很难,它更像是规则制定者为了更好的国家治理而教育,当然我不想展开这个话题。而推文作者认为要教的内容,我认为至少是我们应该注意的。
- 讲故事和叙述,其实算是沟通,把自己的思想表达出来,让别人接受,才能达成合作,进入工作中往往发现干得好不如说得好。
- 个人理财,可以理解为财商,说白了就是如何赚钱,纯靠勤奋很难赚到大钱,资本家都是靠资本赚钱,对于普通人来说,不知道理财其实是可悲的。
- 发展心理模型,这一点是对于自己情商的要求,在复杂的环境中,保障正常的心智才能立于不败之地。
- 批判性思维,会让自己看到别人看不到的方面,才能把事情、产品做得更好,甚至直白一点,在社会上不那么容易上当受骗。
- 销售能力,这个是把产品和服务变现的能力,无论是打工还是创业,拥有这个能力都是加分项,而销售能力越好,也证明表达沟通能力超强。
- 没有规则,社会规则都是人为制定的。一味遵守规则,只能受制于人。在不违法犯罪的前提下(某总理也提到法无禁止则可为),按没有规则的思维去做事情,可能更容易另辟蹊径,实现弯道超车。科学研究,创业上班,都应该如此。制定规则的人通常都要强于遵守规则的人。
我们个人不太可能改变系统这个大环境,也就是说,想要改变目前学校教学内容无异于天方夜谭(甚至是否需要改都是个未解决的问题),但对于个人成长以及子女教育,不妨参考上面这则推文作者的观点,多少会有所受益。
不过我不知道多少老师知道如何赚钱?
一夜暴富的秘密
湖光岩落日
小时候受到的教育是勤劳致富。后来发现这个道理显然不太正确。我见过包括我父亲在内的好多父老乡亲是非常之勤劳,然而劳碌一生,也没有见到他们发财致富。倒是常见到一些人似乎不劳而获,还往往发生“王八活千年,好人不长命”的事情。
近日见到 @yellowbird兄分享的一个理论:人生发财靠康波。这倒令我人眼前一亮——我是有多么后知后觉,大有一种“朝闻道、夕死可亦”的感觉。稍加深入了解一下这个理论,倒是对周涛涛本人敬佩有加。他过往的种种预测,基本上都得到了后来的事实验证,关于2008年的的经济危机,以及2018年的经济困境,都让当下的我们感受到时代浪潮的无情。
康波周期,是1926年俄国经济学家康德拉季耶夫,发现发达商品经济中存在的一个为期50
60年的经济周期。在这个周期里,前15年是衰退期;接着20年是大量再投资期,新技术不断采用,经济快速发展;后10年是过度建设期;过度建设的结果是510年的混乱期,从而导致下一次大衰退。知名经济学家周金涛曾经说过一句很牛的话:人生发财靠康波。康波就是康波周期。
可惜天妒英才,周先生居然于2016年因病仙逝,终年不到50岁。难道他真的是提前“知天命“并且道破天机了?所以上帝也惩罚他而因此折寿?我倒觉得这又是一个“王八活千年,好人不长命”的事实。
不过,周推崇的康波理论显然并不很严谨。资本主义发展的历史并不长,从有限的几次波动周期数据拟合出来的结论未必就是真理。后来的几次正确预测严格上来说不过是错过了几次证明这个结论是错误的机会。当然,经济学这门学科本身就不像自然科学那么“硬”,实用能指导实际工作很不错了。
对我们每个人来说,康波理论能带给我们一些思考。这正是俗语说得好:小富由勤,大富由命。否则,仅靠辛勤工作,想要达到发财致富,也是非常难的事情。有数据显然,80后的这波人中,年薪达到50万的只占总数的1%。就是这百里挑一的年薪的人们也未必会感觉“发财致富”吧?消费和房价的高企就够让人担忧了。对未来的焦虑、欲望的膨胀,更是令人永不满足。
所以那些发达了的富人,也未必是他们自己吹嘘的能力有多高,也许他们就是抓住了几次机会。记得我说过一句话:运气也是成功的基本要素。话又说回来,也不是努力就完全没有必要,没有两三下,机会来了又怎么能抓得住呢?这就回到了长者的那条人生感悟:一个人的命运啊,当然要靠自我奋斗,但是也要考虑到历史的行程。
你能抓住或者已经抓住了康波周期中的机会吗?祝你一夜暴富。
跟着大众媒体投资不赔光才怪!藐视常规!
在昨天的文章中,我曾分享了《富甲美国》中的十条成功经营法则,我承认这有些鸡汤,但我本人是十分认可的。
比如最后一条:
激流勇进,独辟蹊径,藐视常规。
在太多时候,我们都是“常识”地随大流,以为大家都是这样子认为,就以为这样是对的。然而“真理掌握在少数人手中”。包括那些大众媒体,总是替那些懒得思考的人们办“好事”。

还记得以前郎咸平对着亿万电视观众:你送我比特币,我不会要的。不只是中国电视媒体,外国媒体也有异曲同工的做法,比如下面这张图,在Ripple币2.57美元的时候,CNBC电视的Fast Money节目教观众如何购买Ripple.

等Ripple的价格这几天跌到0.71美元的时候,这个电视节目又开始教人如何卖掉Ripple!

这完美地诠释了“追涨杀跌”的标准动作。跟着这样的媒体不加思索地操作投资,不赔光才怪!到底应该怎么操作?我想每个人都应该有自己的答案。
https://youtu.be/nJ31sMmytHU 半夜归来,无眠,听着这首歌,喜欢这种莫名的、淡淡的忧伤。2018年2月4日5时29分
捡钱不如赚钱
说起移动支付,还是国内先进,基本进入无现金时代,带着手机,有网有电即可。但似乎这两大巨头还嫌不过瘾,在节假日就玩起了活动:送红包。
在微信图,经常有人发各种送红包的口令文字,大意是让人复制到支付宝里去领取。去商店买东西时,商家都会先拿出一个送红包的二维码,让客户先刷刷,还说,今天某某某中了个10元的红包。
刚开始时,我也图新鲜刷了一下。“惊喜”地发现中了好几毛钱的红包。感觉就是上了支付宝的当,用几毛钱来吸引用户使用服务,而远离竞争对手。
但这种活动对于我实在是无聊:浪费时间。刷一下,然后一步步点击领取,耽误这会儿时间到头来也不过是几毛钱——就算几块钱又如何(有那运气买彩票也不错)?也就更不赞同那些复制领取红包文字的朋友四处张贴到群里,除非实在是时间多得无聊。
后来,每每有商家再拿出二维码给我刷红包的时候,我基本婉拒,商家一脸愕然。对我来讲,时间实在是有限,有这功夫领取这毛钱,早都赚回来了,这就是所谓的“捡钱不如赚钱”的原理。
当然,我不领红包的结果只是基于我个人的价值观,不见得有普适性。对于很多朋友来说,也许他们反正也是闲得无聊,“捡”几毛钱总比没有好,不捡白不捡。更重要的是,不是占到多少便宜,而是感觉占到了便宜。
如此说来,像马云这些商人还真是参透人性,也就难怪于人家的公司都做到如此之大。
拉面厨师同情我的收入,而他们的老板更厉害

几天前和一位朋友吃饭,他告诉我一个消息,说我目前所工作大学附近的那家兰州拉面馆,就是给我带来小确幸拉面的那家,生意出奇地好,一年要赚好几百万。更令人惊讶的是,老板居然是一位博士一年级的学生。
因为他对象在餐馆里兼职,知道拉面馆的销售情况:即使在最淡季的时候(寒暑假),一天也能卖出200碗面条(午餐和晚餐两顿)。综合旺季,平均每天卖出300碗面条应该问题不大。每碗面条售价约6.5英镑。如此一来,一天进账达到300x6.5=1950英镑,一年71万英镑。
成本方面,店面租金一个月4000英镑,三个厨师每人每天100英镑。一碗面条的成本价我们无从知道,但考虑到英国和中国的物价关系,完全可以按国内价格计算,算3英镑绰绰有余(20多元人民币)——毕竟国内一碗面条卖20元还有钱可赚,这样一来,一年的成本开销约为48.6万英镑。
那么,这家拉面馆一年可以赚得71-48.6=22.4万英镑毛收入,扣除税费——我不相信餐馆会100%完全纳税,保底也有20万英镑左右收入,合人民币近200万。要知道英国公交车司机一年的税前收入也不过2万英镑,合人民币20万不到。
这博一学生挺有眼光,店面选址放在大学的图书馆和主教学楼之间,目标客户就是中国留学生,他们上课期间没有时间做饭。拉面做起来简单标准化——快速并且容易满足食品卫生要求,很讨中国人喜欢,并且吃起来快,店面餐桌利用效率很高。
怪不得上次和厨师们聊起来英国的工作收入,他们很同情地安慰我:你是赚得有点少。现在看来,他们的老板更厉害,一个博一的博士研究生,居然开起了这家收入这么高的拉面馆。真是撑死胆大的,饿死胆小的。做一颗螺丝钉还是干不过剥削人的人。
你怎么看待这种现象呢?欢迎留言评论。
PS Steemit新用户欢迎点击这里登上Steemit新人直通车。
https://steemit.com 首发。感谢阅读。 欢迎Follow, Upvote, Reply, Resteem (repost)激励我创作更多更好的内容。 @tumutanzi
扒一扒投资Steemit的SP点赞收益率有多大?

在上次的文章中,我提到过持有SP(Steem Power)是有利息的,总的利息是:每个拥有SP的人按其量占全网总体SP比例来分享每年产生的Steem的15%。具体到每个人,并无一个具体的数字。
今天我想再分析SP的另一好处:点赞收益。用数字来分析拥有SP点赞带来的具体收益率。
我的计算很简单。假如你今天投资10000 SP,也就是需要购买10000 Steem转换成SP(用今天的价格购买大概需要80000元人民币,我只是举例,你完全可以只买100元)。

10000 SP每次用100%的权重(Voting Weight)点赞,在100%的Voting Power情况下目前能产生 1.34 SBD(Steem Dollar)。系统每天Voting Power恢复20%,也就是说,你每天最多可以以100%权重点赞10次,消费掉20%的Voting Power。这样一来,你每天10次点赞给被点赞的人带来的总价值是1.34x10 SBD,也就是13.4 SBD。一年365天下来,13.4x365也就是4891 SBD。
如果你的每一次点赞都能获得最佳收获(受一些因素影响),那么整体点赞收益率就分成两个极端:
- 假如你所有点赞都是给别人点赞,那们你能从这4891 SBD中获取大约25%,也就是4891x25%,约1222.75 SBD。
- 假如你所有点赞都是给自己点赞——虽然这合规但不太道德,那么你能全部获得这4891 SBD。

记住,起初你投资10000 Steemp Power, 购买的10000个Steem按今天SBD/Steem汇率1.131换算成SBD,相当于11310 SBD。
那么,按上面的两种情况,投资SP点赞年收益率分别为:
- 最低值:1222.75/11310x100%=10.81%
- 最高值:4891/11310x100%=43.20%
也就是说,拥有SP的点赞收入年投资收益率介于10.81%和43.2%之间,这比把钱放在支付宝里的余额宝年化收益率约4%强多了。如果遇到Steem的币价上升和考虑复利利滚利,上面所说的收益率还会变得更高。
但也别忘了,人工点赞是需要花费一点时间——时间本身就是金钱,所以,这点高收益率不是天上掉下来的——除非你用机器人执行点赞(确实有不少人这么干)。
另外,投资SP本身就是相当于看好Steem,算作长期投资,高一点收益率也正常。毕竟你也承担了一定的风险,万一未来Steem币价归零,再高的收益率也没有用……
不过,根据我所观察到大鲸用户的点赞效益来看,SP年投资回报率实际上只有6%左右(详情可以参考这篇文章)……这主要是点赞的策略并没有发挥到的最佳。
整体而言,考虑到Steem这个基于区块链的社区博客的巨大潜力——也就意味着币价还可能有巨大的上涨空间,我个人觉得投资SP,无论是它的年利息还是点赞带来的年收益率,都值得一试。这就是我为什么购买了一些SP并且将文章收益全部Power UP成SP。
显然,作为一个成年人,你应该对你自己的投资决定负责,我上面的分析完全不够成你的投资建议,而且我说的也有可能在未来被证明是错的——我不是神。
不知你的看法和见解怎么样呢?欢迎留言分享。
生活不容易,美国运通信用卡给了我600英镑
突然发现,我的美国运通信用卡里多出来一笔负600英镑款项。细看这笔钱,原来是过去一年信用卡的消费返现发放给了我。这种二话不说的方式简单粗暴,我很喜欢。
感觉像一笔意外之财一样。600英镑,差不多能买一个苹果手机了。早在去年,受 @justyy 的安利,我办了这么一张信用卡,刚开始给的额度只有2400英镑,慢慢使用升到了15000英镑,绝对够用了。
美国运通卡的好处之一就是返现,每次消费,能返现消费额度的1%到1.25%,刚开始三个月是5%——但封顶为100英镑。另外就是推荐别人申请开卡,双方各有25英镑返现。没想到一年下来,我也得到了600英镑的返现。
一年用起来,我也喜欢运通卡的另一个特点,在网上使用起来非常顺畅,我有时候用英国其它银行的信用卡购买机票时,经常会遇到因为安全问题而支付失败。英国银行系统我觉得不够人性化:安全得已经无法使用。每每这种时候,运通卡简直通行无阻。
当然,运通卡的缺点也很明显,接受程度要差一些,毕竟欧洲信用卡还是VISA和Mastercard的天下。另外一点,我的这张运通卡消费外币的时候会有外币转成英镑的3%手续费,够黑。
通常,偶尔我家领导让我去超市买菜时,我都是不看菜价的,我不愿意为这种生活琐事算计得过细,有这时间和精力,我可能赚都赚回来了。这就所谓的:捡钱不如赚钱快。但是,像信用卡返现这种一劳永逸的方式,我还是乐意的,反正用其它信用卡也是用。
按1%的比例,600英镑的返现相当于过去12个月消费了好几万英镑(有一部分是给亲朋好友代购产生),我才发现为什么钱包总是空空如也,赚的钱总是不够花。不是很了解我的朋友总以为我不穷,其实我真的穷得响叮铛。在资本主义国家的英国,就是那么点工资,饿死不至于,但想发点大财,是难上加难。
日常生活上的财务问题,我个觉得不外乎“开源节流”四个字。我得好好想想怎么做好这四个字,“节流”看来是难了,只能好好“开源”了。孩子们慢慢长大,自己的小家也还没有彻底稳定下来,我是该好好想想了。也许这就是我提前遇到的中年危机?
这话题太沉重,我本来是说一下信用卡的返现。好吧,在英国的朋友如果想申请这个信用卡,可以通过我的**推荐链接申请(点这里)**,开卡后你会立即得到25英镑——这几乎是我所知道全英国最好的返现信用卡了。
谈感情伤钱,谈钱伤感情,祝你生活幸福。关于“开源节流”,你有什么看法呢?欢迎留言评论分享。