香港银行开户经验
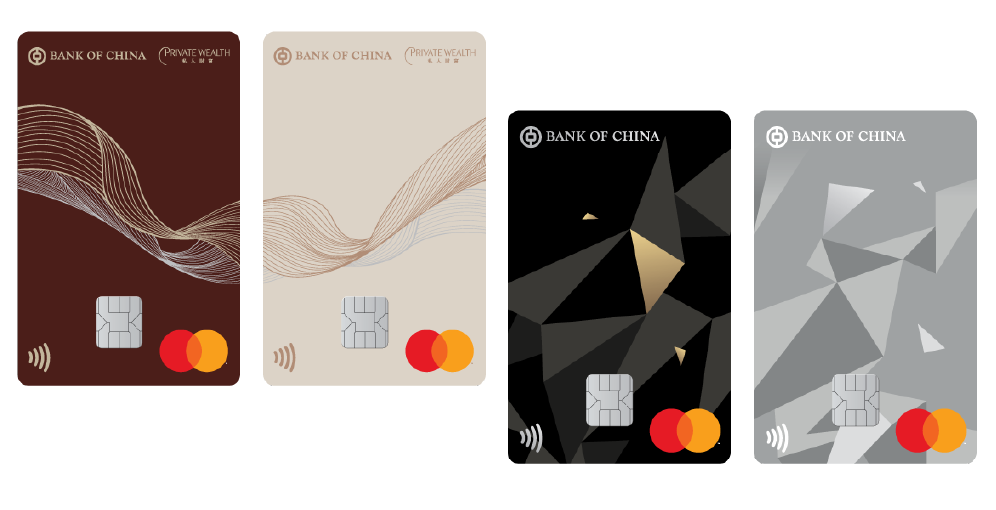
早在疫情期间,我就一直想去香港的银行开户,直到上个月末终于下定决心,利用假期空余时间肉身去香港,办理香港银行卡(感谢博友的经验)。
按我香港朋友的建议,我早上6点从家出发经广州南站高铁到深圳北,再转地铁到福田口岸,入境香港后(记得拿入境香港小票)转乘香港地铁,两站后到达稍偏远的北区粉岭站(花费27港币),朋友正好在地铁出口等着我,一路聊天10多分钟后,大约9点多就到达了银行网点“聯和墟”。
目的地隔街相望有两家银行(都是香港的发钞银行),一家是外资香港汇丰银行,另一家是中资香港中国银行。我们首先进入汇丰银行,取了号立马就被叫到,工作人员和我站立在大厅里,他问了我一些问题,看了我的内地身份证(我也带了护照,实际没用上)、港澳通行证(实际上用了这个作为证件)和入境小票、内地手机号,一边帮着我操作我预先安装好的汇丰银行APP(银行网点有免费的WiFi),很快就把账号开通了,并立即给了我实体银行卡和初始密码信封,我拿着卡就在银行内部的ATM机上存了1000港币(可以在福田口岸处换港币),成功激活了账号,并修改初始密码。
接着走入斜对角的中国银行,取了号后大厅工作人员叫我用中国银行香港APP扫描一个二维码,一边预先把开户信息填好,一边等待叫号。大约等了半小时,我被叫去开户。工作人员问了几个简单的问题,主要是开户目的和个人信息,我说了未来想投资港股以及可能会来香港工作(这个可能性其实不存在),并出示了我的内地银行信用卡对账单(预先自行打印好)以证明我的居住地址——因为银行需要这个地址邮寄我的实体银行卡,很快也把我的账户开通了,虽然没有当场给实体卡(20天后我收到了香港寄过来的平信邮件,内含实体卡),我拿着打印出来的信息,直接在ATM机存钱,我也存了1000港币激活账户。
此时还不到上午11点,便以非预约方式(我尝试过网上预约,但无法预约)完成了两家实体银行账户的开户过程(两家银行卡都无年费和最低存款要求),可以说是非常快捷,这里的关键技巧便是来到了这个并非闹市区不太热门的网点,我来的这个工作日上午,几乎没有开户的新人客户。
在中国银行等待的过程中,我利用网点的WiFi在预先安装好的ZA Bank众安银行APP上申请了我的众安虚拟银行卡(建议使用我的推荐码:A3G4D8,有额外奖励),过程也很顺利。3天后,众安通知我申请成功。我在APP中支付了25港币邮费申请实体卡,几天后我内地的住址收到了众安邮寄的VISA实体卡。
以上两家香港银行账户实体卡都支持银联,像中国银行香港有专门的BOC PAY的APP,支持云闪付支付,可以在内地直接扫码和被扫码消费,花费港币支付人民币,且没有额外手续费,还是很方便的(比如国内失信人员无法使用内地银行卡、微信、支付宝支付的时候可以选用香港卡的银联系统……)。
虽然境外银行账号对于大部分人似乎没有用,但我觉得有比没有好。我其实有英国和比利时的银行账户,借记卡和信用卡都在使用,但它们离我物理距离太远,万一有需要去银行柜台办事,十分不方便,香港作为离大陆尤其是广东如此近的地方,来往非常方便,而香港这个金融之都,在可见的将来,依然可以作为一个金融自由港,将资金配置一些在香港会拥有比较丰富的想象空间和操作空间,在此按下不表。
一笔600美元佣金的梦幻之旅
Update(2025年11月05日): DEPAY(DUPAY)已出公告说要关闭服务了——Dupay将于2025年11月30日正式停止全部服务并关闭服务器。请还有余额尚未完成提现的用户,于服务器关闭前尽快提现。OneKey Card早已关闭服务。
Update(2024年10月20日): 由于政策等原因,Dupay和OneKey Card卡进入维护阶段,请大家注意自己的账户资金。目前VCard正常充值和使用。
某好友发来请求,说他在国外某个主机商那里有推荐佣金600多美元,但他无法提出来使用,让我想想办法。
说干就干。
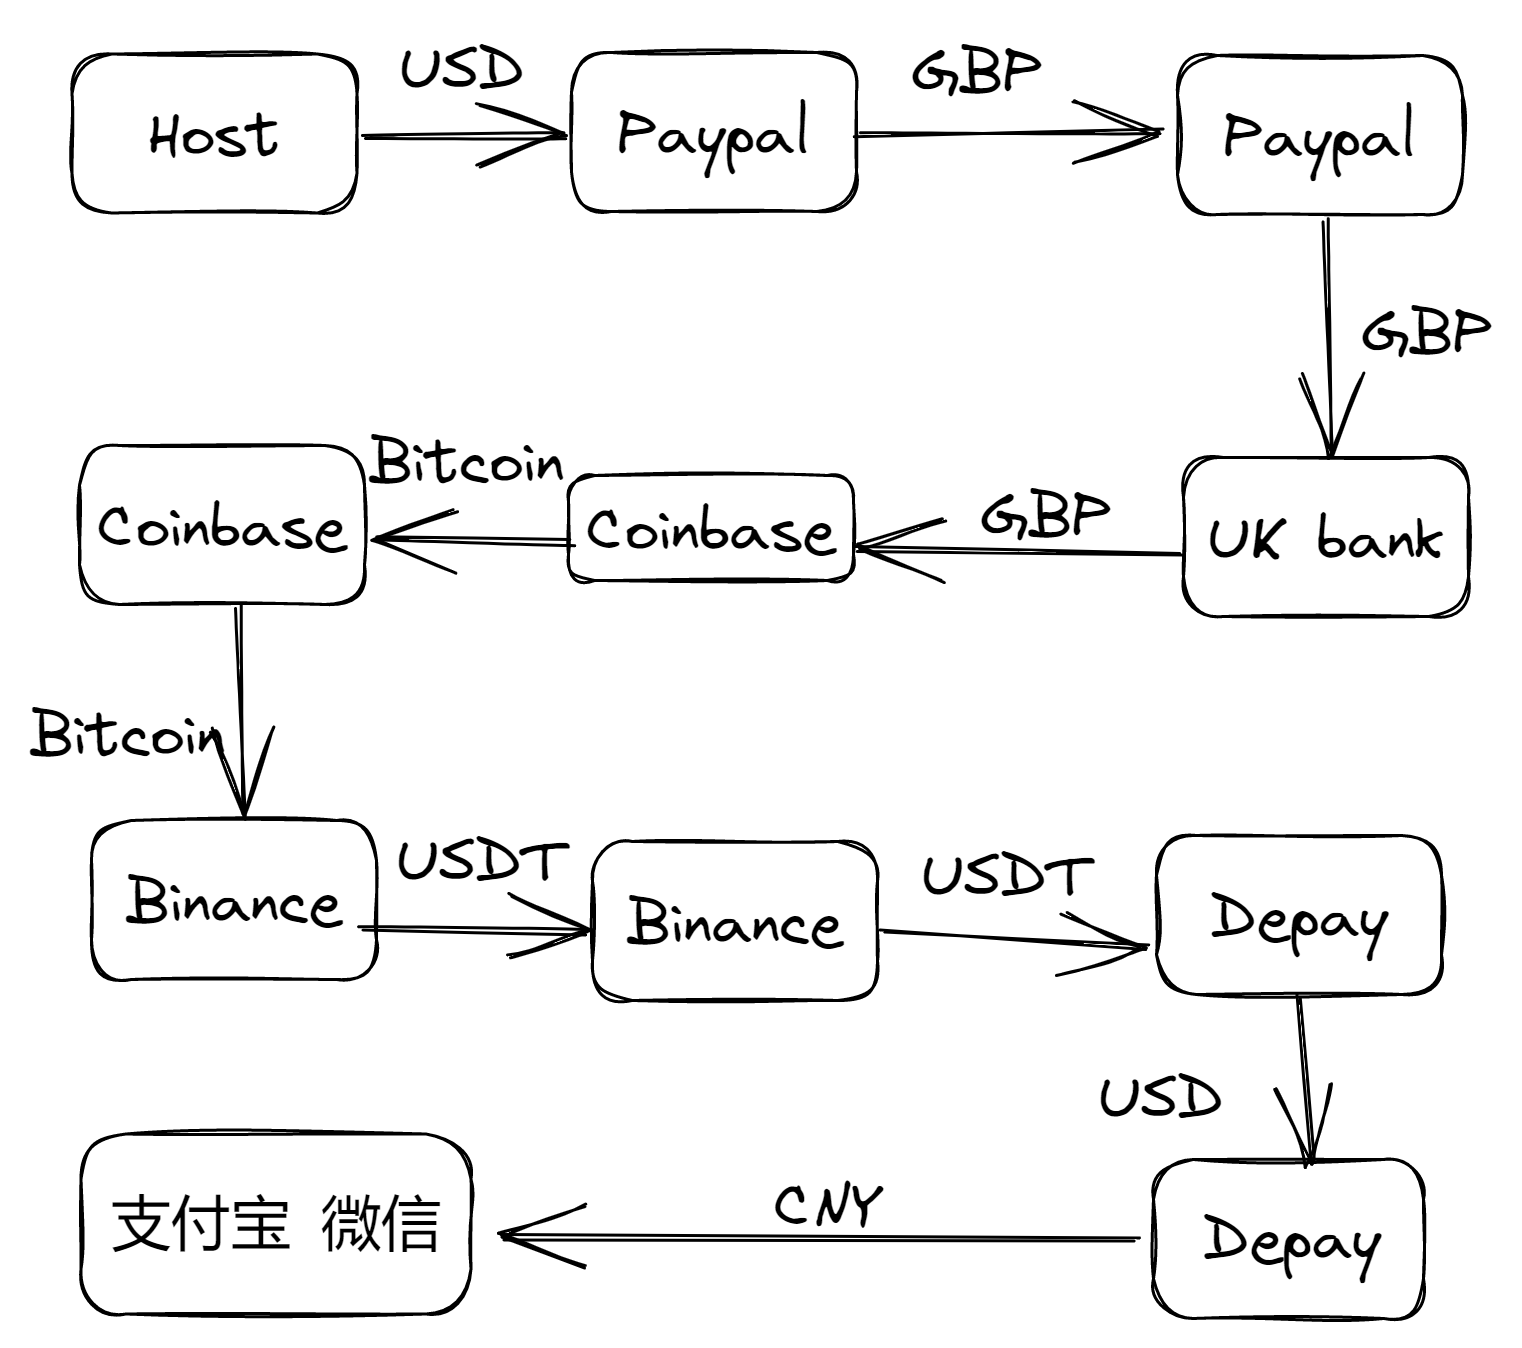 整个流程图(Created by https://excalidraw.com/)
首先,我让他把美元佣金提取到我的Paypal账户里。
然后我把收到的美元换成英镑,再提现到我的英国银行卡里——只支持英镑。
将银行卡里的英镑充值到Coinbase账户里(其实Coinbase支持Paypal支付,前提均是美国用户),买成BTC(Coinbase不支持USDT)。
再将Coinbase上的BTC其转到币安账号里,卖掉BTC换成USDT。
将币安上的USDT提现到好友Depay钱包里的USDT地址。
他再将收到的USDT其换成USD,充值到他Depay万事达预付费卡里。
此后,他无论是支付国外的美元账单还是通过支付宝、微信支付在国内使用,都可以使用Depay万事达预付费卡里的美元。
一圈转换下来,总体费用是25美元左右:Paypal换汇损失+交易所费率+Depay所需2%左右费率。
想不到都21世纪20年代了,各个国家之间的货币往来还这么麻烦,好在办法还是有的,毕竟最终帮他搞定了。
不过,这种折腾的门槛真不是一般人能掌握的。可以肯定,目前世界上的金融系统还不够先进,配不上这个时代。
勇气、现金、耐心
经好友邓博士推荐,最近在读《Firefighting: The Financial Crisis and its Lessons》一书,中文版《灭火:美国金融危机及其教训》,由前美联储主席本·伯南克等人撰写。
我本人亲身经历过2008年次贷危机引发的金融危机。《灭火》一书的作者从掌管世界头号强国金融体系的高度和深度,回顾了这次事件的前因后果。虽然我也在资本主义国家待过近十年,但我并不太了解它们的金融体系。本书为我填补了这个空白。
原来美国的金融监管体系也是多龙治水,十分松散庞大,因此对于系统性风险预见和采取行动并不足。作者们作为前美联储主席和财政部长等高官,也承认没有预见当年的次贷危机带来的金融危害会如此之大,就像前英国女王问经济学家为什么不能预测到金融危机一样。
虽然身为真正的资本主义国家,美国在出现如此大的金融危机后,还是由国家出手,往资本市场注水救市。因为危机太大了,达到了不救不行的地步,不救的危害比救的负面作用更大。这令我想起多年前邓公所说的,资本主义也有社会主义,社会主义也有市场经济。
而人们对风险的敏感度是会随着稳定期的增长而变低,以致人们以为金融危机已经是过去的事情而不会再次发生,这一点连主流经济学家和政府官员都深以为然。然而,经济周期中的金融危机一直都存在,就像人的死亡一样,一定会来,只是不知道何时来。
而金融体系天生就具有脆弱性,稳定的时候看起来很稳定,一旦信任受损,开始挤兑银行金融机构,金融危机会以人们想象不到的速度快速曼延。
记得最近这二十年来,中国的房地产市场一片高歌,人们想方设法加杠杆创造信用泡沫。全民都认为房价一定会一直上涨,这使得人们努力借贷购房,为房产增加了太多的金融属性。我们现在看到了它的泡沫,一些杠杆过高的购房者也慢慢为此付出代价。美国的次贷危机中,人们已经为此付出了代价。
“As long as the music is playing, you’ve got to get up and dance.”
音乐响起,你就不由自主地站起来跟着众人跳舞。有多少人会理智地分析,是不是该随着音乐起来跳舞?这其中是否存在风险?
但我们的确不能精准地预测风险何时到来。因此,高盛公司永远都锁定600亿美元作为流动资金,应对危机出现的时候,因为危机时候,流动资金为王。
两年前,我读《随机漫步的傻瓜》,真正领略到黑天鹅事件中危机意识的重要性,它一定会来,那是我第一次在金融知识方面受到强烈的震撼。这一次,我又一次受到震撼,我们要如何应对危机出现?那就是:勇气、现金、耐心。
- 勇气:历史不会重复,但会押韵。金融危机它一定会来,勇敢面对它的到来。而在泡沫高涨时,果断卖掉一部分高价资产套现。
- 现金:务必保持一定的现金作为危机来临的缓冲包,甚至购入廉价优质资产,也避免危机时贱卖资产。
- 耐心:以上大的经济周期跨度一般会比较长,要保持足够的耐心来等待它的高峰与低谷出现。
朝闻道,夕死可矣。
越来越便宜的贷款利率
前几年,我发现贷款很容易,经常接到银行和金融机构的电话主动提供贷款,但那时候的资金成本还比较高,一般都去到年化利息8%以上,对于短期周转,可以考虑这样的贷款资金。
最近我发现很多的贷款利息都下降了,比如微信中的微粒贷服务,它给我的年化利息大概能低到7%多一点(即100元借一年后还107元),中国银行给我的贷款更是低到4.7%的年化利息,并且办理这些贷款不用抵押,没有额外手续费,感觉这钱都是手机里凭空产生一般。
这两天,建设银行告诉我,因我的一张工资卡是他们的缘故,它们给我一笔授信信用贷款,利息居然低到4.05%,贷款期限可达3年,这贷款利息几乎和目前大额存款的3.99%相当了,比我原来房贷的5.6%更是低了不少(除了房贷期限可长达30年)。
假如贷一万元,一年只需要400多元利息,这钱实在是太便宜了,我正好需要一点资金周转,于是就亲自试验了一下,贷了一点钱出来,全过程都是在APP上完成,办理起来非常方便。
从前几年开始的贷款泛滥,到现在的贷款利息都变得如此之低,借钱的成本越来越容易,越来越便宜,这是什么原因呢?
我认为是货币超发造成资金泛滥,而现在的经济大环境不太好,实业不振,房地产投机的蓄水池也早已关闭,那市场上这些天量资金怎么办?
水往低处流,资金也自然是寻找优质客户,尽可能贷给优质客户,以前利息太高,现在就降利息,把资金成本降下来,提高人们的贷款意愿——比如我就是受这样的低成本所吸引。
资金成本的下降其实早已是全世界的趋势,欧盟有些国家的存款利息都成了实际上负利率了,也是说明货币太多,没有好的去处。你把钱存在银行里,银行不但放贷不出去,还要替你管理,那就只好向储户反向收取利息——负利率。
我感觉未来这种趋势会更加明显,主权国家们肆意开动印钞机成瘾后,没有外力干预估计不会停止这样的骚操作。这多出来的资金四处泛滥,融资成本被逼变得更低。资金是如此之多,好项目却不多,那些真的好生意自然不愁找到投资人的资金。
但是对于普通的人们来说,贷款利息降低的同时,也意味着我们口袋里的财富更进一步被贬值。也许更艰难的日子还在后头。
去中心化金融DeFi借贷体验及感想
我猜,如果你对新事物比较敏锐,应该听说过DeFi,它是去中心化金融的缩写:Decentralized Finance. 我也不例外,其实早就听说过,有空时也会认真思考一下它的原理。
你要知道梨子的味道,就要亲口尝一尝。
最近,我亲自尝试了一下DeFi挖矿,更具体地说,我是用DeFi存款获取利息,即将法币换成USDC(合规的美元稳定币),再通过compound.finance借贷协议,即ETH以太智能合约,提供给需要借款的人。当然,实际操作起来,我是直接用了Ledger硬件钱包上的Ledger Live软件操作(它很好地集成了compoud.finance的借贷服务)。
把USDC转到Ledger上的ETH钱包地址,然后开通借贷智能合约后,再将USDC转到智能合约上,提供借款给需要贷款的人,不用具体管细节,智能合约保证来借款的人有足够抵押——即不至于还不起钱。提供资金给别人的收益是获得利息。
你不必担心,你可以随时撤回智能合约上的存款,即将任意数量的利息收益和本金都撤回来,即取回USDC币。
提供USDC借贷的年化利率并不稳定,时刻受市场需求而变化,但过去一年的年化利率总体比目前银行大额存款不到年化4%要高,USDC通常都在8%左右,但最近几天可能受加密货币市场低迷影响,年化利率还不到4%。
注意一点,刚才上面的操作,每次都需要消耗ETH gas费用,可以理解为操作手续费,即在ETH这个区块链上每操作一次智能合约需要付出一点点费用,按次收取,我上面的三次操作,折合人民币花了近500元(按现下ETH币的价格折算),所以,如果是频繁操作或者资金量不大,即使年化利率达到8%,最后扣除手续费后也不太可观。只有对于大额资金,手续费才显得微不足道。
去中心化金融,意味着不需要和传统银行或者金融中介打交道,一切都是智能合约,协议代码说了算,它也确实游离于传统意义上的金融系统。你有钱放贷,其他人想借钱,都不想通过中心化金融机构,那么DeFi就有了存在的价值。要知道,加密货币市场本身目前都高达2万亿美元——这还不包括衍生品市场。
它的风险点并不是没有,智能合约协议本身可能存在漏洞,这确实也发生过,但久经考验和多重审计的协议安全性就要好得多(也有保险的加持),当然这些协议下的收益率也不是那么高,高风险高回报,比如同样是USDC借贷,相对成熟的知名协议compound.finance上的年化利率就比其它协议相对要低一些。也由于并不需要中心化的人工服务——银行职员的工资,自然借贷的年化利率也理论上会比传统金融机构高一些。
体验下来,我觉得DeFi目前还处在一个非常早期的阶段,尤其是用户体验非常不好,很极客意味着离普通用户还有距离,虽然具体操作起来都是图形化界面点点鼠标,但我很肯定一般用户搞不懂,也不会和不敢操作,毕竟每动一次,信息流动的背后都是资金流动。
如果说DeFi出来了,传统中心化金融就会消亡,我倒觉得有些夸张了,成年人的思维不能非黑即白、有你无我的二元论。但基于区块链技术的DeFi一定有它存在的道理,并且还会继续发展——目前确实在高速发展,取得更大的存在空间。
我相信,任何不受限于时间和空间的东西,都有很强的生命力。DeFi就是如此,任何地方的人,在任何时间,都可以通过DeFi来运作任意数量的资金,唯一的前提是只要有互联网,如今的互联网本身就是一个虚拟世界。
我也相信,上面的介绍分享,很可能并没有让你明白DeFi太多。你如果对此有兴趣和好奇心,可以自己去研究。毕竟,你赚不到你认知范围以外的钱,但你一定能亏掉属于你自己的钱。
论比特币交易所Mt.Gox的倒掉
有一段日子没有说比特币(Bitcoin)了,这并不意味着比特币的世界里没有事情,相反,比特币世界里的信息都是以分钟为单位,看到主流媒体报道的新闻时,新闻已是旧闻。
昨天勺子给我发邮件,告诉我比特币ATM机的新闻,这当然是我早就知道的信息。今天又收到博友来信:
坛兄:
说说比特币吧,门头沟都破产了。
某博友
我耳边似乎响起了这么一句:
“先生可曾为刘和珍写了一点什么没有?”
我只好回复了一下:
没空,我在忙着买比特币呢。
当然,我还是有必要说一点自己的看法,留作纪念。
Mt.Gox比特币交易所倒下到底是怎么回事?我曾经发了一条微博:
曾经学法语入门中的数数,91应该怎么说?4个20再加上个11,我真服了这些法国佬的思维了。Mt.Gox的CEO也是个法国佬,不会是数数有问题的吧?真要是亏了70多万个比特币,怎么会这么长时间都没有发现呢?骗谁呢?
去中心化的比特币遇上了中心化的Mt.Gox交易所,的确是一件挺讽刺的事情,当然它也可能会为比特币交易所行业带来新的发展机遇。可是Mt.Gox与比特币有什么关系呢?我又发了一条微博:
Mt.Gox倒了,居然有许多人说比特币要完蛋了……隐约中,我想起了电影《1942》里的台词:
安:为什么?上帝为什么总是斗不过魔鬼?如果斗不过魔鬼,信他有什么用? 神父:小安,你累了,你不能怀疑上帝。
比特币是没有斗过Mt.Gox,但是这不是怀疑比特币的理由。
我对此Mt.Gox造成的市场恐慌反应就是:在昨天低价时趁机买入。
我的行为看起来是投机。但我不认为我是投机。所谓投机无非是张三赔钱了,李四赚钱了,这样的事情对于整个社会毫无益处,没有减轻社会的运行成本,更没有创造多余的价值。我个人投资它,还在于认可它,从某种意义上来讲,这可以算作一种信仰,对自由的信仰。
比特币也许是有自由主义倾向的天然货币,它不受任何人控制,只要相信自己就够。政府很难讲信用,和政府穿一条裤子的银行也一样不讲信用,九个锅盖十口锅,谁在乎?
说回来,我必须指出,比特币、莱特币(Litecoin)等密码货币如果不应用到实体经济中,它的确会是一场“骗局”,黄金不当作货币时,还能当作女人和中国暴发户身上的首饰,这就是所谓的众多专家学者们批判的:比特币无内在价值,一串“无意义”的代码嘛。
比特币当然有使用价值,用它作为支付手段能够减轻金融系统运行的成本,这是变相的创造价值,就像电子邮件对比传统书信一样,减轻了信息传播的成本,提高了信息传播的效率。
不过,价格从大波动到小波动需要时间,比特币的应用从无到有也需要时间。目前在欧美发达国家的比特币应用越来越热,越来越多的商家开始选择比特币作为支付手段,比特币ATM机也呈井喷的状态,这股趋势无法阻挡,因为它是先进的金融技术,能够为商家和消费者带来实惠。
令人担忧的事情是,在比特币应用开发方面,中国又一次落后了:纵观国内各种比特币玩家,无论高低新老手,都还只在谈投资比特币(或者是有些人认为的投机)。比特币价格无论高低,如果不发展到应用层面,它终究不能创造价值。而投机也好,投资也罢,也不过是一杆子买卖。虽然政策不允许,难道就没有做比特币支付应用的国人开发者了吗?
但是,我还是强烈建议,不愿意承担风险的人们不要投资比特币——你不会为此有任何损失。对于绝大多数人来讲,正如李笑来所说:守(比特)币比守寡还要难。
比特币:一个新金融时代的开始
一场美国国务院的听证会,牵动无数中国人的心,这就是昨天晚上(北京时间11月19日凌晨4点-6点)美国关于比特币(Bitcoin, 数字虚拟密码货币)的听证会写照。
最后的结论,当然是利好。正如非同凡人的美联储主席伯南克先生在信中所说:
虽然美联储通常会对虚拟货币和其他支付系统的创新发展进行监测,但目前还没有必要对它们进行直接干预和监管,我们应该为它们提供相对自由的市场。
比特币:有创新前景但要合法监管使用
美国各个部门都承认、赞赏基于P2P的密码货币(以比特币和莱特币为代表)的创新与前景,正如比特币的利益方(比特币基金会成员:Patrick Murck)举的例子:现在转账到国外或者其它地方,通过传统的银行或者汇款方式,不但要收较贵的手续费,而且还非常慢,要好几天,而比特币,免费迅速安全。
总体而言,美国政府各部门的态度并未否定这种创新,没有说它是非法的东西,没有说要禁止它,只是希望从一定程度上管制它,不要让它被犯罪分子利用,从事非法交易(恐怖分子、儿童色情、毒品、枪支弹药、洗钱)。这样就容易理解,任何先进的东西,它都有两面性。
其实说到管制,像欧美现存的制度,已经有了一定程序上的管制,最明显的例子,出于反洗钱的要求,大部分比特币交易平台都需要提供实名身份验证,这就很大程度上避免了洗钱的用途。
工具永远是工具,问题永远是问题。因为利用工具的人是多样性的,坏人想利用它做坏事,好人利用它做好事。就像一把菜刀一样,杀人犯可以用来砍人,普通人用来切菜。具体到互联网,像TOR这种匿名技术,最初被美国海军开发,帮助受监控地区的人匿名上网,而现在,同样被不法分子利用,浏览色情信息,丝绸之路甚至利用它来进行毒品交易,没有人会说TOR本身有问题,有问题的往往是人。
从美国政府的态度,我看到了这个个国度对自由、创新的追求与尊重。按圣经的思想,上帝造人时,并不担心坏人的出现,所以没有造出千篇一律的完美机器人,相反,给人自由的意志,虽然后来有许多恶人产生。从比特币这个新技术来讲,我个人觉得至少有相当一部分美国人,追求透明、开放、自由。
听证会上,主持人美国国土安全委员会(Homeland Security Committee)主席Tom Carpe回忆说(他甚至问了BTC的发明者是谁——有人说HE,难道真的是望月真一?),当初互联网(Internet)刚出现的时候,人们对它也很担忧。但是现在看来,没有互联网几乎就不可能有这样的东西:Google, Wikipedia, Youtube, Facebook. 这也让我想起了十年前,听说QQ可以实现电脑端到电脑端的语音通话,我简直不敢相信,现在想想,要是没有互联网电话P2P电话:Skype,我每次用传统电话拨打国际电话估计得杀一头猪才付得起费用。
不懂的东西最好不要乱发“炎”
受此利好消息,目前,比特币兑换法币(美元、欧元、人民币等)的汇率价格大涨。也许,正是因为比特币价格最近的表现,最能吸引每一位想赚钱的人们。甚至很多人会在心里问:它与普通电子货币,比如支付宝、Q币、过去的E-GOLD有什么区别?是个好东西?还是个庞式骗局?另一个荷兰郁金香?
早上起来,发现主流的中文媒体都在说比特币,但是说到点子上几乎没有,反而不如计算机、金融背景的张志强博士两年前写的那三篇博文(bitcoin的技术原理、比特币的内在价值、bitcoin的技术和金融缺陷),就因为大多数媒体人,懂IT计算机的不懂金融,懂传统金融的专家们不懂计算机,于是各说各话,不明就里。
比如,有人说:这2100万个比特币就像2100万块石头一样被利用交易。难道石头能像比特币一样防伪造?无限分割?方便转账?总是用传统的老旧的思维来思考问题。再比如,还有专家在财经上说,会不会安全问题,被黑客攻击,会不会被人多造出来一些币,简直就没有了解过比特币,比特币 2100万的量是写死的,就是想改现在也改不了了。至于被黑客攻击的问题,传统的在线银行难道不存在更多的欺诈和黑客攻击,好比你把黄金放家里,没有关好门被人偷了,难道怪黄金?
许多媒体人,总以为占驻了话语权,就对所有懂与不懂的现象都要发一下“炎”——你非要说我在这里发炎,我也无语。
伟大的永远是思想
我知道许多人并不关心比特币背后的技术原理和哲学思想,不关心这个伟大的社会实验,甚至许多人还在用一种分析传统金融工具产品的思想来思考比特币,用一种认为它与传统货币非此即彼的态度,总能得出看似危言耸听的结论,在我看来,其实是经不住考究的。
之前,我一直不明白比特币的价值来自哪里?,它甚至没有一点实用价值。我最终想明白了,它的价值来自于支持者的信任,它的实用价值将发挥于实际应用。就像虔诚的天主教徒信仰罗马教廷一样,才会愿意把无限的财富捐赠给罗马,诞生出如此富丽堂皇的教堂。
传统法币的信用来自强权的政府,现在,比特币的价值来自人们发自内心的信任,并将发挥出它的使用价值–交易,用印在美钞上面的话 “In God, we trust”, 对于比特币则是 “In computing, we trust”. 你只要信任这个公开、透明的机器语言就是了。政府和中央银行并不总是可靠。
信心堪比黄金,信心比黄金更重要。比特币的哲学就是不相信政府、不信任他人,只相信机器和自己。它的准匿名性、分布去中心化、通缩和无限分割的特点,注定它具有与所有传统金融工具不一样的优势。
是的,一如我在以前的博文中说过,比特币是个不错的东西,但现在的炒作(尤其是国人)并不是一件好现象,如果大家不认识到它的真正意义而纯粹炒作,那么结果便是,泡沫终究会破的,有赚钱的就会赔钱的。如果能够认识到它的真正含义,好好地利用它将来运用于具体的生活中。
以比特币为代表的密码数字虚拟货币,它可能代表着一个新的金融时代的开始——自由开放的互联网金融,金融业是巨额利润的行业,它不自己革命,就等着新生事物来革它的命。就像当初的互联网HTTP/IP协议一样,带来我们今天的互联网时代,你还在和你的情人写手写情书吗?
该不该投资比特币等数字虚拟货币?
我猜一定会有人更感兴趣的是:要不要投资比特币和莱特币(Litecoin)?这个问题不伟大但很实际,我当然无法具体回答,因为投资永远有风险。非要说的话,我个人的看法是:或许完全不投资比特币并不是最好的选择。
无论投与不投,至少要先了解它是什么,而不是跟着在QQ群里瞎起哄,有内容的人是不会轻易去QQ群里的。