OCBC的大门关上了…
更新(2025年4月):实际上,我的账户还在正常使用,不知为什么,可能是明面上和实际行动上不一致吧。
上士闻道,勤而行之;中士闻道,若存若亡;下士闻道,大笑之,不笑不足以为道。
之前推荐过大家去线上开通新加坡OCBC的银行账户,难得有这种线上就能直接开户的国外实体银行。
再用OCBC银行账号配合开通新加坡的券商账号,可以购买包括各种加密ETF在内的所有股票,实在是一个好的组合和机会。
这两天从不同的消息渠道得知,OCBC现在只对在新加坡的用户才能开户,开通时需要会有以下要求:
请提交任何以下的文件,以便我们处理您的申请要求。我们将在21天内通知您结果。符合我们要求的文件(日期必须在近3个月内)
-
就业录取通知书;
-
学校录取通知书;
-
移民与关卡局(移民局)原则批准函;
-
其他文件(新加坡):水电费账单、电信账单、租赁协议、房产购买证明;
-
有效通行证复印件
这摆明了不让身处中国大陆的朋友申请了。具体原因不得而知,可能是因为太多的中国大陆人士开户,导致某些政策合规性受到了影响。至少未来一段时间这个机会没有了。
又或者就像大城市的车牌一样,刚开始随便申请,到后来饱和后,就只能摇号了。
这个世界经常是这样,刚开始有个小口子的时候,就是最方便的机会,等一些人上车了,就要关车门了,但在车上,也不能把人扔下车。
其实机会并不缺乏,连我这样慢半拍的人都能经常发现机会,并随手就分享给了我的读者们。
只是有多少人会抓住这样的机会呢?这就是阳明心学中的“知行合一”了,我觉得最好的就是“在知中行、在行中知”,获取机会,采取行动。
说再多也无益,就这样吧。
香港汇丰银行借记卡申请试用经验
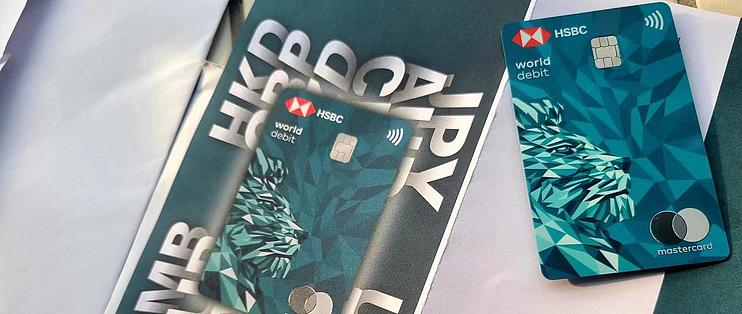 之前分享过中国银行香港万事达借记卡(扣账卡),没想到很多朋友对这类信息很感兴趣。这次分享一下与之对应的汇丰银行香港万事达借记卡。
我申请中银借记卡时,顺手就在香港汇丰银行APP里申请了它的万事达借记卡。几天时间后的周末收到了通过EMS邮寄过来的实体卡,一顿操作就绑定到了我的微信和支付宝上。使用下来,我觉得它和中银的卡有所区别。以下是汇丰香港官网对此卡的简单优点介绍:
-
轻松使用全球主要货币:一卡在手,即可用12种主要货币消费及提取现金。我们会从您的汇丰综合理财账户中相应的货币账户直接扣款。12种货币包括港元、美元、英镑、日元、人民币、欧元、泰铢、澳元、新西兰元、新加坡元、加拿大元及瑞士法郎。其他货币的消费,则根据现行汇率以港元结算。
-
所有消费免收手续费:无论您是在商店还是网上购物,我们都不会向您收取任何本地或海外交易费用。
-
全球各地免费提款:在全球汇丰自动柜员机提取现金,手续费全免。
-
签账可享现金回赠:所有合资格签账免收外币交易费,更可享0.4%现金回赠。
-
为挚爱申请附属借记卡:与至亲一同享受一卡多币及零手续费的便利。
可以看出,汇丰和中银这家银行相同的是都是万事达借记卡,都是和各自储蓄账户关联,透过万事达网络可以在境内消费和提现人民币,免收外币交易费、不占国人外汇额度。这里主要说一下它们之间的差异。
汇丰申请后很快邮寄实体卡(APP中也可以查看到卡号信息),中银在APP中第一时间申请到了虚拟卡的账号,与虚拟卡信息一致的中银实体借记卡邮寄速度没有汇丰快。收到汇丰实体卡后,直接在APP上激活,然后拨打APP上的电话设置卡密码。
汇丰的借记卡也有消费现金返现,力度是千分之四,和中银是千分之五区别不大。汇丰的港币与人民币汇率和中银几乎一致,和市场中间价几乎持平。
实际使用中,汇丰借记卡在境内使用有一个巨大“BUG”。汇丰采用了欧洲银行通行的安全验证方法,它在支付的时候偶尔会使用网页启动APP二次确认,但此网页需要科学上网手段才能访问,一般情况下内地会因连不上网页导致支付失败。
相比之下,中银借记卡没有采用上述验证手段,因此不会遇到这种因特殊国情导致的问题,也许这就是中资银行的产品和服务更符合国情一些?
但汇丰有一个“致命”好处,它的借记卡可以在全球汇丰ATM柜员机上免费提取现金,真的像一台提款机。中银的借记卡也可以提现,但每次有50元手续费。
此外,两家银行的借记卡都支持申请附属卡,但汇丰只支持附属卡主使用护照作为身份证件,中银则除了护照之外,还可以使用身份证和港澳通行证的组合来申请附属卡。
总体而言,我觉得如果你拥有上述两家银行的香港账户,趁现在开放时机两家的万事达借记卡都去申请,卡的有效期长达10年,且不要年费。拿汇丰的借记卡在境内提现,中银的借记卡国内日常小额支付,组合起来更好用。
中国银行香港扣账卡申请试用经验
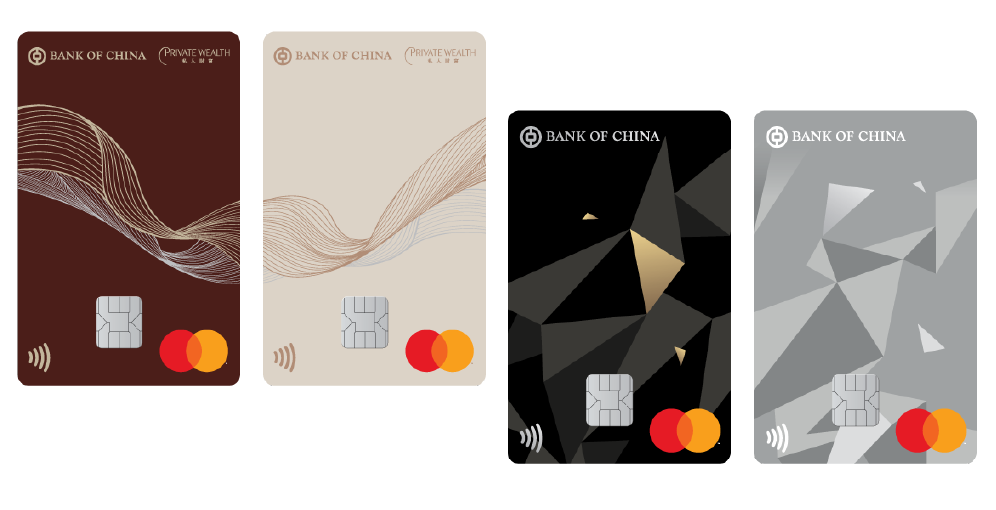
由于某些原因,我的中国银行香港银行卡里有一点港币,之前是直接通过中银快汇汇到内地的中国银行账户后换成人民币在国内使用。
最近直接在中国银行香港APP里申请了它的万事达扣账卡(支持附属卡),操作路径:APP里“选单”、“账户”、“申请扣账卡”,简单操作后,两个工作日就获批准通过,直接获得虚拟卡的账号、CVV码和有效日期,之后还可申请邮寄实体卡。
中银香港的扣账卡其实就是借记卡Debit Card,因此很好申请——相比之下信用卡难以申请通过,但它由于是和信用卡一样的16位万事达卡号,相当于是没有额度直接使用银行账户余额的准信用卡(但不是信用卡),所以可以很方便地绑定内地微信支付、支付宝、苹果支付、Google支付后在内地消费使用。
绑定后在国内消费人民币很方便,速度很快,有即时短信和邮件提醒,汇率算下来和市场上的汇率几乎一致,直接在账户余额中扣除,并且还有0.5%的消费现金奖励,虽然不多,但好过没有。
和其它境外信用卡、借记卡相比,中银香港的扣账卡除了汇率公平、无年费、消费不占外汇额度外,最大的好处是没有任何额外的汇率转换费之类的费用,像香港众安VISA卡、新加坡OCBC的VISA卡、英国运通信用卡都明确有1.95-2.95%不等的外币转换费。
唯一的美中不足,每次微信、支付宝消费额度超过200元时,需要支付3%的手续费,200以内的小额消费免手续费。中银香港扣账卡默认每天消费额度是50000等值港币,取现额度30000等值港币——但在内地取现每次有50元手续费,额度支持自行APP修改。
香港汇丰银行也支持万事达借记卡实体卡申请(无虚拟卡),在全球汇丰银行提取现金不需要手续费,我还没有申请,有兴趣的朋友也可以申请试用。
和我需要在境内消费外币相反,有些朋友需要绑定境外一些支付场景——比如OpenAI之类的每月订阅服务费,当国内信用卡不被支持时,中银香港借记卡无疑是个不错的选择。
我的建议是趁现在开放申请,先申请为快吧,免得未来说不定就关上大门不让申请了。
成大功、避大险
最近平淡无事,南方的秋天是我觉得最为舒爽的季节,秋日和风,凉爽宜人。秋季学期开学之后,才度完暑假,中秋、国庆又紧随而来。假期太多有时候也无聊,日常工作之余,基本上以爬山、跑步、戏水、徒步、聚餐、喝茶和读书为主,写作几近停止,我太懒了……
无聊之余,倒有一事值得玩味,好些久未联系的朋友问我最近内地股市的事情,有的甚至直接问我盈亏。我只能如实告诉他们,我连A股账号都没有,何来这些事情?更何况我向来是一个极度风险厌恶型的人。很多人是亏钱了不开心,赚钱了嫌赚得不够,也不开心。这种超出我认知范围内的事情,我自然不参与。
还有一事值得分享,9月初和一大哥打赌一顿饭局,他认为美国2024年9月份美联储不会降息,我下注一定会降息。结果降息了。在他请我吃饭关心粮食和蔬菜的过程中,说他可能是全校力气最大的人,我和他握了握手后,试探和他扳手腕再赌一场饭局,他以他1米8的大高个俯视了一下我后,在众人的起哄声中接招,没想到,我二局二胜……和大哥斗智斗勇,劳心劳力。
于是,昨晚约了几个朋友兑现我们的赌约,找了一处餐馆,再度关心我的粮食和蔬菜。席间还是不免有朋友一而再的直接追问:接下来的股市走向?大哥娓娓道来,有如广东巴菲特、清远索罗斯之风范。我也只好默默倾听,暗暗思考。
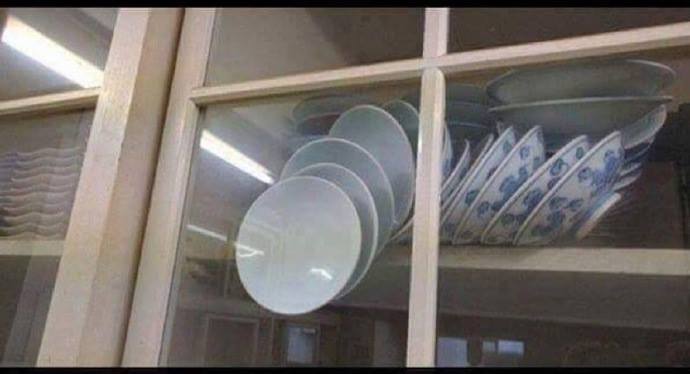
其实,我向来觉得太短期、太具体的事情是很难预测的,所以高人一般也说短期的具体走向,因为他也说不准,又或者说,说出来那一刻,变化已经产生了,就像那薛定谔的碗(见本文最开始的配图),它到底是一叠好碗还是碎碗?
绝大部分人还是急功近利。从政追逐权力也好,经商获取利益也罢,别出新裁可以,但是违反了最基本的规律,都无一例外遭到反噬,只不过是时间的问题,正如《随机漫步的傻瓜》作者塔勒布先生所说,黑天鹅一定会出现。又像俗话所说:夜路走多了,总会碰到鬼。
当你在凝视深渊时,深渊也在凝视着你。
回来后我向大哥发了一段话:
XXX老师,结合最近的事情和今晚的聚会,我有点感想向你汇报一下,我回顾过去十多年的经验和教训,总的来说,还得坚持长期主义,选对目标,宁可放弃1天10倍的暴富想法,也要选择10年10倍甚至100倍的路子。我们太着急了,总是高估一年的短期线性效果,而低估了10年的长期指数级增长。弱水三千,我只取一瓢饮。专注最重要的事情,这就是巴菲特所谓的“成大功”。一切的前提,当然是不要炸毁,安全第一,所谓“避大险”。这一切都需要不断提升自己的智慧和德行,同时感谢上苍对我们的照顾,努力之外,运气也不可或缺。最后,感谢XXX老师不时的指点,嬉笑调侃之间,依然对我有所启示。
写上面这些话的时候,我想到了《随机漫步的傻瓜》中的一段话:
看尽人世间形形色色、无数的不幸之后,我们不能因为眼前的享乐而狂妄自大,或者赞美稍纵即逝的幸福快乐。世事难料,未来变幻莫测。只有承蒙上苍垂怜从此能幸福以终的人,我们才能称之为幸福快乐。
年轻时觉得这些车轱辘的话简直就是废话,如今人到中年,结合自己的人生阅历,有时候觉得简直就是至理名言。保持一份虔诚的敬畏心,不至于得意忘形、失意忘身,因此动作也就不会变形。
跨境汇款神器:熊猫速汇
上次介绍跨境汇款服务Wise后,不少国内朋友向我反馈,国内用户无法通过Wise汇出人民币……由于我是用UK信息注册,所以没有遇到这个政策问题。
对于这种特殊情况,国内朋友完全可以使用熊猫速汇(支付宝、微信的国际汇款合作商之一),专门解决人民币汇出中国大陆和其它货币汇入中国大陆的难题。
注册大陆地区熊猫速汇一般都是送10元汇全球手续费折扣券,熊猫速汇给通过土木坛子链接注册的朋友一些额外优惠:
-
人民币汇出:“随机派发10-30人民币手续费优惠券,限时:首笔汇款日本或新加坡的客户,由土木坛子联系渠道部的工作人员领取30元人民币优惠券”; -
港币回国:“首笔免手续费,支付宝汇率提升券,内部会员汇率提升券(限时无次数),限时免手续费活动,8.88现金红包”; -
新币回国:“首次免除手续费,支付宝、微信汇率提升券,不限时内部会员免除手续费,每个月不定期派发汇率提升券,8.88现金红包”; -
英镑/欧元回国:“首笔免手续费,闪付收费4‰,老用户8‰,支付宝汇率提升券、微信汇率提升券”。
人民币汇出为什么有安全合规的保障?
熊猫速汇“Panda Remit”是一家专注于提供快速、安全和便捷的国际汇款解决方案的跨境汇款服务提供商。他们致力于为个人和企业客户提供高效、透明和经济实惠的跨境支付服务,以助用户轻松完成国际汇款。该服务支持资金出国和回国,操作简单,费用透明,具有诸多优势。
熊猫速汇是通过与天津金城银行合作来实现汇款,天津金城银行股份有限公司成立于2015年4月,是银保监会批准成立的全国首批五家民营银行之一。金城速汇产品(汇出中国服务),汇款人信息均由金城银行依法合规采集,且由金城银行提供中国境内全部相关汇出汇款服务,熊猫速汇仅向金城银行提供境外收款人清分服务及向境外收款人提供汇兑服务。
当前熊猫速汇人民币汇出服务汇款单笔限额最低为人民币100元,最高为人民币49000元;根据熊猫速汇合作银行规定与授权,给予每人每年最高30万元人民币汇款额度。
中国大陆人民币资金汇往国外熊猫速汇优惠注册链接,或者直接扫描上方二维码。
注意,一个内地手机号码可以同时注册:大陆、香港、新加坡等其他各个地区熊猫速汇的账户。比如:你可以使用同一个手机APP切换不同的地区登录,然后可以使用大陆账号从大陆汇款到新加坡、香港、英国,也可以使用香港账号汇款到大陆、新加坡、日本,或者使用新加坡账号汇款到澳洲、美国,随心所欲、一个账户汇往全球。
境外资金汇往中国大陆熊猫速汇优惠注册链接,或者直接扫描上方二维码。
注册流程:
-
注册账户:使用邀请链接注册,享受优惠。
-
实名认证:使用正确证件进行认证。
-
添加收款信息:填写收款人详细信息。
-
确认汇款:提交申请并完成付款。
-
确认到账:通常一个小时内到账。
熊猫速汇优点
-
低成本:手续费仅为80元人民币,相较传统银行可大幅节省。
-
快速到账:通常一小时内到账,效率高。
-
无外汇额度占用:人民币汇款不占用外汇额度,但每人每年最高不超过30万人民币。
-
优惠汇率:提供优惠汇率。
-
操作简单:注册到汇款流程简单,支持在线实名认证。
-
安全保证:持有金融牌照并接受监管,确保资金安全。
-
汇款全球:支持40多个国家/地区的汇款,包括iFast英国、OCBC新加坡、Wise等。
-
费用透明:费用清晰可见。
-
无需换汇:可直接付款人民币,避免限额问题。
熊猫速汇缺点
-
非同名汇款,但合法资金来源并提供汇款证明即可。
-
不同地区汇款需单独实名,实名证件要求不同。
-
不提供个人IBAN,到账显示的非个人名称,不适合像OCBC的首次同名入金验证需求。
欢迎大家留言共同交流汇款经验、技巧和问题。
如何把钱从新加坡转到香港?Wise使用体验
以前我在英国和欧洲时,都是直接到银行操作海外跨境汇款,直到最近几年见JUSTYY博主给我汇款时使用Wise,但我没有这个需求,所以注册了这个Wise账号后也没有亲自试验。
关于Wise
Wise的前身是一家2011年成立的英国金融科技公司,前称TransferWise,是伦敦金融监管局授权的电子货币机构,是伦敦证券交易所上市公司,为全球大多数国家提供国际汇款服务。 Wise提供服务包括国际汇款、借记卡、Wise账户等,中国商户和个人可使用国际汇款和Wise账户汇款、换汇等,外汇可以以极低的汇损提现到国内银联卡和支付宝,或者汇款到国外。中国大陆账户不支持实体卡。
最近因为我想把我新加坡OCBC银行(想开户的朋友参考**新加坡OCBC华侨银行线上开户完全指南)上面的一些资金汇到香港的银行账户(想开户的朋友参考香港银行开户经验**),然后再通过中银香港和内地之间的免费汇款服务汇到内地,于是体验了一下Wise的国际汇款服务。
作为体验,我尝试汇款3200新加坡元SGD到香港并变成港币HKD,Wise的汇率是1 SGD=5.9604 HKD,扣除Wise的整体汇款费是10.12 SGD(60元左右)后,香港的银行收到了19013.09 HKD。
而如果我直接通过OCBC银行的国际汇款服务,手续费每笔35美元等值,邮费每笔17美元等值,电报费每笔35美元等值,加起至少八九十美元了,因此平均无论是汇率还是手续费,我感觉Wise都不错,Wise的手续费率才千分之三左右。
速度方面,Wise几乎是秒到账,这比银行的跨境国际汇款到账速度快多了——我上次通过国内的工商银行汇款到OCBC也花了几个小时才到账(手续费80元左右),Wise在到账速度方面几乎无可挑剔。
不试不知道,一试吓一跳,原来Wise的服务如此好用。这其实就是专业化,Wise是专门做转账汇兑跨境汇款服务的公司,比起银行自身的国际汇款服务,自然要强得多,就像国内的支付宝做支付,在日常生活中其实已经干翻了各银行的银联支付。
Wise虽是第三方公司,但它也有正规的金融牌照,我通过它申请到了各主流国家银行的银行账号(没有实体卡),Wise甚至还送给了一个VISA的虚拟银行卡号(Debit Card,我使用了非内地信息注册)。
新加坡和香港都没有外汇管制,因此两地之间的资金通过Wise可以自由低成本地流动,当然前提是资金来源合法合规。
各位朋友,趁着国内也还能注册Wise,可以注册一个账号使用,或者留着未来备用。
通过我的Wise注册链接注册,可以获得最高¥4,500等值的免手续费汇款优惠。注册使用其实很简单,通过链接下载APP或者直接在网页上按步骤注册使用即可。
欢迎大家也分享国际跨境汇款这方面的优惠信息和实战经验,让资金自由方便地流动起来。
手把手教你长桥证券开户入金教程【港美股永久免佣】
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
总有朋友问我如何开户美股券商账户?之前觉得这种简单的事情不需要单独撰文,看来是我错估了。下面我以长桥券商为例,重点介绍一下长桥的开户步骤流程——其它的券商的开户方法也大同小异。
先送福利
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接:
香港长桥:https://app.longbridgehk.com/ac/oa?account_channel=lb&channel=HB100006&invite-code=783XQW
渠道专属活动,注册后(注册时填写土木坛子渠道邀请码:**783XQW**)通常每个月都有丰厚福利奖励(长桥新加坡账号入资对应等值新币,奖励相应免佣等福利)。
长桥开户流程
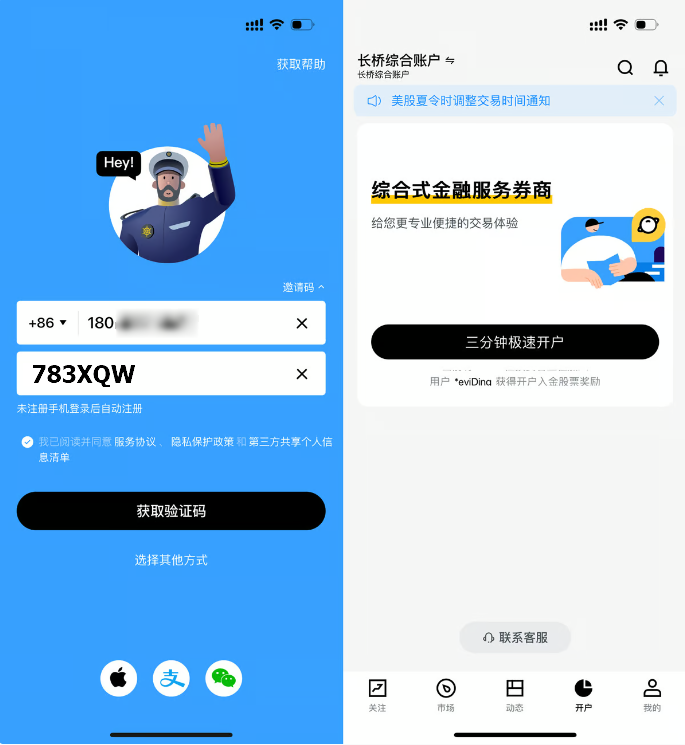
下载长桥APP(应用市场搜索长桥即可,APP不分香港和新加坡,账户注册有分别),有内地或者港澳的手机号都可以注册,填写邀请码 783XQW 后,便可注册成功。至此你已经可以使用长桥APP查看行情、资讯了。
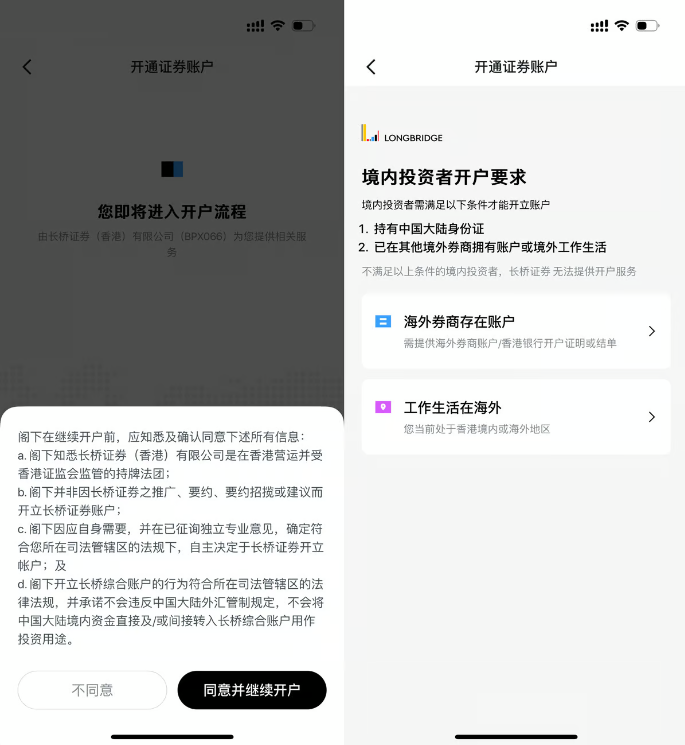
按照中国证监会要求,现在已不再允许境外券商平台给中国境内用户新开户,所以券商平台都会要求用户提交存量投资者证明。长桥的要求:
-
海外券商账号账户证明结单;
比特币ETF是什么?怎么参与交易?
投资有风险,入市需谨慎!
经常有人问我什么是现货比特币ETF?如何参与购买?比特币已经让很多人产生疑惑了,今年市场上又推出好多比特币现货ETF(还有以太坊ETF),似乎把问题变得更加复杂了。
实物黄金和纸黄金
我们不妨拿现货黄金和现货黄金ETF来比较(之所以强调是现货,意思它不是期货,确实早就有期货ETF了)。
假如你要投资黄金,你当然可以去银行或金店买金灿灿的黄金实物,代价是你购买的时候需要自己鉴别黄金的成色,买回来放家里自己保管或者存放在银行的保险柜(需要租金),另外你似乎拿100块钱也不方便买,怎么着也得买个1克以上吧?卖的时候同样有些不方便。
但是,投资机构根据国家法律搞出来现货黄金ETF,你不必买实物黄金,而是直接买ETF份额,比如你买100元某公司发行的现货黄金ETF即可,该机构根据这100元按现时价格去购买相应的黄金实物替你保管。卖的时候照样,卖出ETF即可获得现金。
这样,未来黄金的涨跌,你通过持有相应份额黄金ETF来享受投资黄金的收益,黄金价格涨,ETF也按相应比例的上涨,黄金价格下跌,ETF也按相应比例下跌。
聪明的你看出来了,这个所谓的现货黄金ETF,其实就是“纸黄金”,你购买的只是一个权益、一个份额,你自己并不真拥有黄金——而机构代持了,但你能和直接购买黄金一样享受投资黄金的收益。
拥有ETF的好处显而易见,你省去了鉴别、保管黄金的麻烦,你的代价是给这个机构支付一定的管理费用和交易费用。当然,你得相信这个发行ETF的机构——它们受国家法律监管。
以此类推理解比特币ETF
现在你把“实物黄金”换成“比特币”,把“现货黄金ETF”换成“现货比特币ETF”,大概就能明白现货比特币ETF是什么了。
简单说,比特币ETF是一种交易所交易基金,它允许投资者通过传统证券交易所参与比特币市场,而无需直接购买和持有比特币,也就是购买比特币ETF可以相当于持有一部分数字货币。这种投资工具为希望投资比特币但又担心加密货币交易所操作复杂性和安全问题的投资者提供了便利。
那为什么要持有比特币ETF呢?这是因为对大部分普通人来说,购买和持有比特币这个东西比购买持有黄金更麻烦一些。我们听到太多比特币被盗的事情了,实际上并不是比特币本身的问题,而是人们缺乏相关的知识和技能,难以驾驭虚拟电子世界里的加密资产。
拜华尔街的力量,今年美国和香港今年推出现货比特币ETF(后来还有现货以太坊ETF)后,这一切就方便多了。想要参与投资比特币的人们,尤其是上了年纪或不懂技术的年轻人,参与就简单多了,直接购买相应投资机构发行的比特币ETF即可。买卖交易比特币ETF就和普通股票没有任何区别,和交易股票一样——就在券商系统里交易,且受法律保护,买卖时有一点交易费用,另外有的ETF发行机构可能会收一点管理费,这些是人家的利润来源。
方便技术小白们
通过比特币ETF的形式,一下子把加密数字资产世界和传统证券交易市场连通了,那些传统的老钱(意即传统人士和机构)都能参与到这个市场来——美国一些养老基金都已开始配置比特币ETF了。不懂技术的人们终于可以绕开比特币那些难以理解的概念和技术(比如私钥、冷钱包、非对称加密、区块链等),可以不直接拥有它而获得它的涨跌收益。
通过比特币ETF获得的收益合法、合规,没有币圈出金(尤其是某些国家)面临的那些麻烦,因为卖掉比特币ETF得到的钱来自证券所交易,无比干净,且是税后收入。
当然,对于加密圈资深高手来说,我认为他们还是愿意直接购买持有现货比特币,因为手续费成本更低,7x24小时全天候的交易模式也更自由,变现成任何法币也不是难事。
不在境外的人如何参与?
对于某些国家的人来说,直接买卖现货比特币本身有难度,参与比特币ETF也有一定难度,好在目前我已经替大家研究出来了特殊的管道路径,说起来也不复杂,就是在线办理新加坡的OCBC银行卡,汇款到银行账户,然后开通新加坡长桥证券账号(香港券商账号不对内地客户开放比特币ETF相关资产),之后就可以把银行的资金转到长桥证券账户上买卖美国(也含香港比特币ETF)的比特币ETF(美股也行)等资产标的了。
机会往往存在于很多人还不了解知晓的时分,等大家都知道了,往往就不是机会了。11年前,我认为比特币是一个新金融时代的开始,我一师弟投了一点钱进去,持有这十多年来的复合年化回报率达到了近60%(即涨了100多倍)。后来由于相关政策,近年来我很少再直接谈论。今年香港和美国比特币ETF出来后,我认为这极大可能又是一个机会。更多资金冲进来,而由于比特币限量的原因,长期涨势有保证。
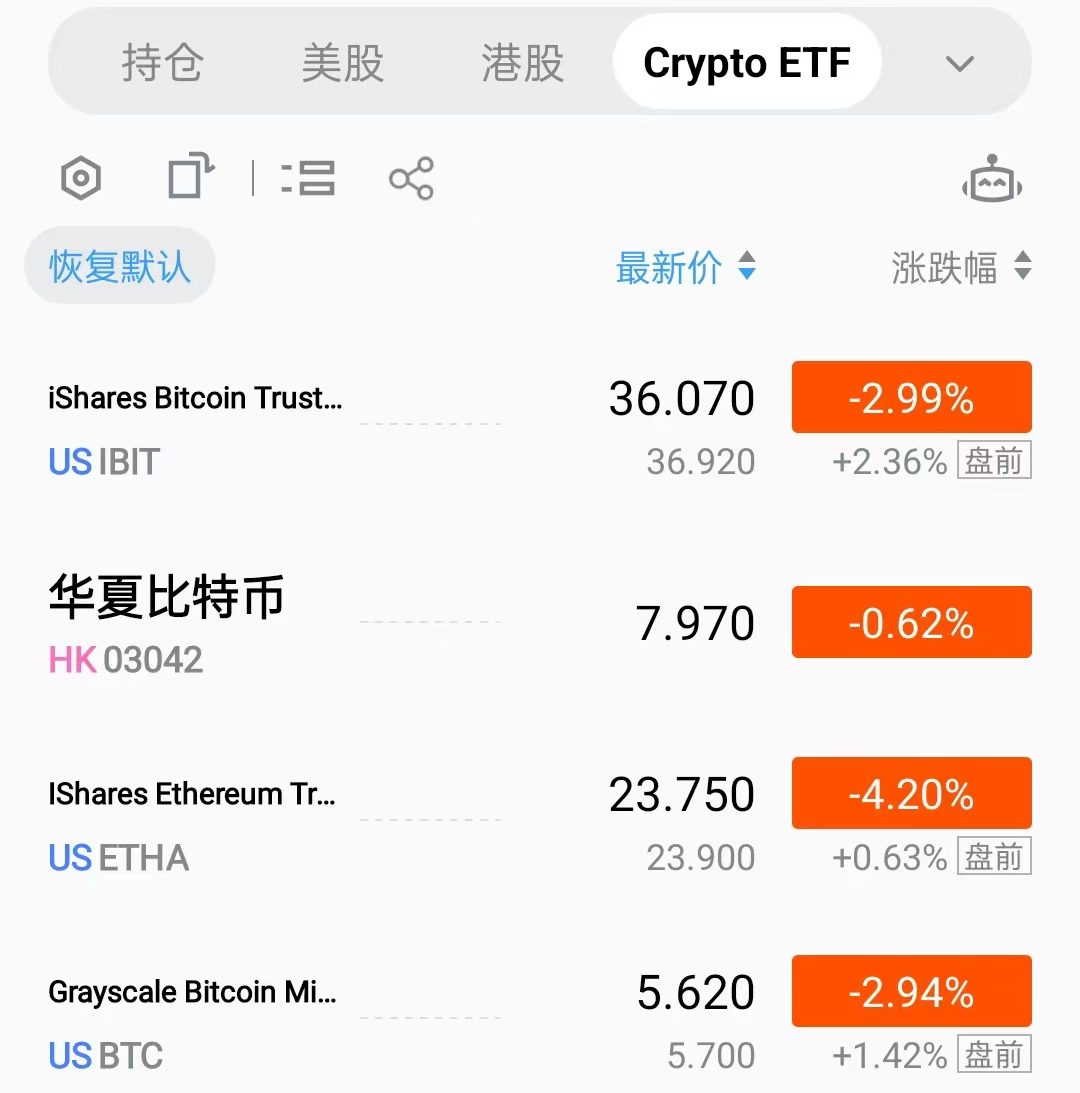
勇敢的人先享受世界。作为记录,截图为证——截图是今天美国和香港的部分现货比特币ETF价格(绝非推荐它们),让时间来说明一切。
附送:手把手教你长桥证券开户入金教程【港美股永久免佣】
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
10条永恒的投资原则
有网友说:学会投资是现代人必备的技能,如同阅读、写作、吃饭、睡觉一样重要。我深表认同,刚好国外推主Brian Feroldi分享了10条永恒的投资原则,我结合自己的经验对这些原则作适当解释,在这里分享给朋友们。
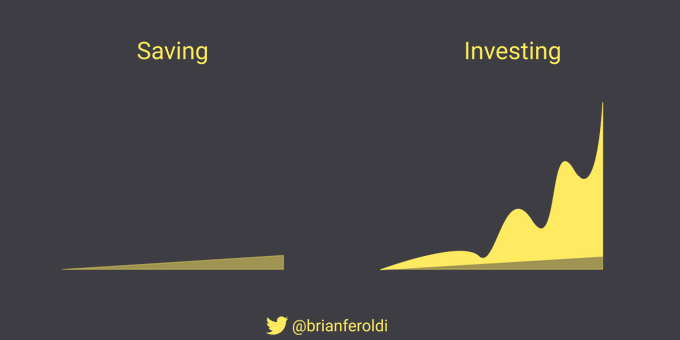
1:如果你想积累财富,你必须投资。
靠一份工资对于绝大部分人都是不够的,哪怕打工皇帝都未必能仅靠工资实现财富自由。
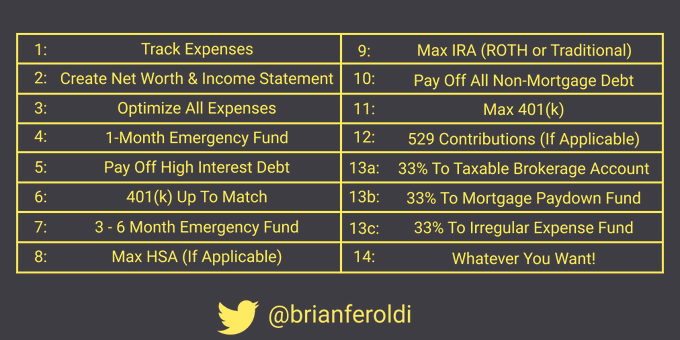
2:在你准备好之前,不要投资股票。
首先关注财务健康。
不打无准备之仗,没有任何基础就大手笔投入资本市场,会亏得很惨。学习投资的基本原则和风险控制是有必要的。
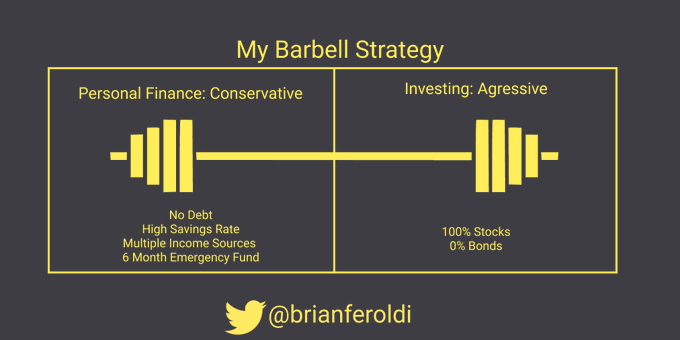
3:当你的个人财务非常保守时,应对波动性会容易得多。
在风险较高的市场,要采取较保守的思路,而不是继续加杠杆,控制风险保住本金,活得久才是王道。
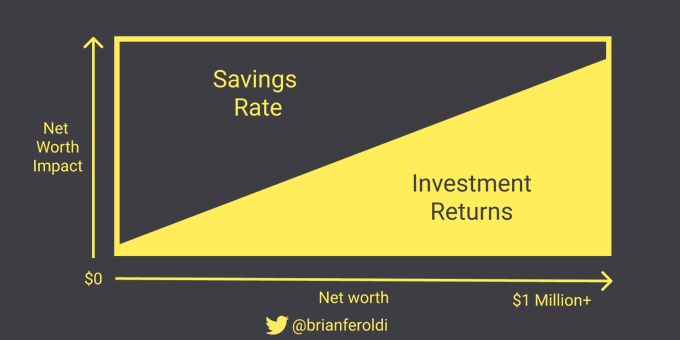
4:在一开始,你的储蓄率是最重要的。
随着时间的推移,你的投资回报将变得最重要。
滚雪球需要先有一个小小的雪球才能启动。刚开始还是要有一定的本金才能参与——初期努力储蓄本金吧,时间的积累后期的回报率如果也高,投资的整体回报才能高,才能远超工资储蓄带来的整体收入。
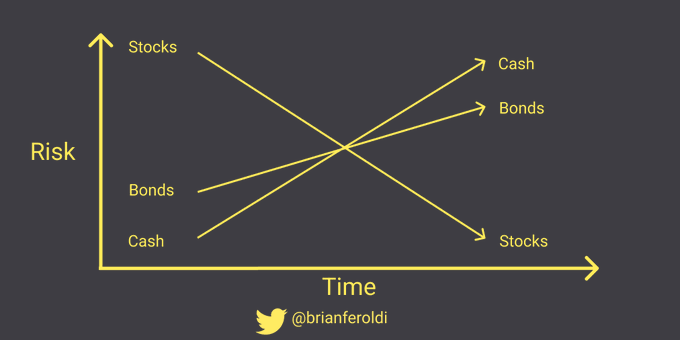
5:短期内有风险的,长期内是安全的。
短期内安全的,长期内是有风险的。
比如存款,短期内是安全的,但长期来讲,货币贬值带来的风险几乎是确定的。长期安全的东西,可能在短期内是波动的,因为它倍受关注,投机分子在短期内会搅动市场。
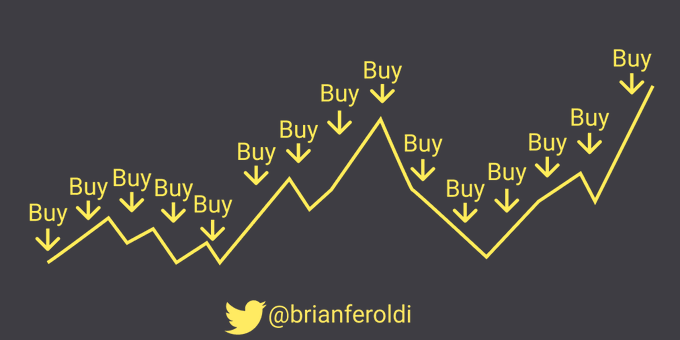
6:平均成本法使市场时机变得无关紧要。
这里的平均成本法,其实就是我一直推崇的定投方法,只要投资标的长期是上涨,就可以无视短期内的波动,大胆采用定投的方法。
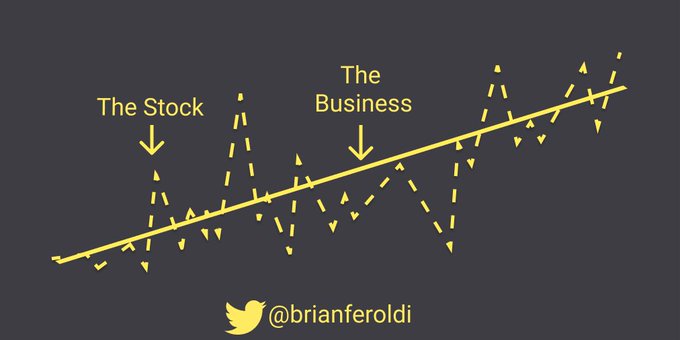
7:短期内,企业及其股票的相关性为0%,但长期内为100%。
短期内的波动与企业(或者投资标的基本面)业绩关系不大,但长期来讲,只有基本面才能决定它的价格。这也就是上面提到的对这类标的采用定投即可。
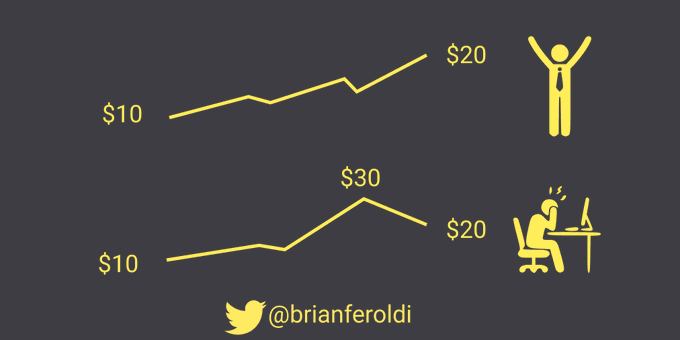
8:人类天生不擅长投资。
要明白,你的情绪会对你玩弄各种花招。
人性是不可靠的,很容易情绪化,逢低买入,逢高卖出,这么简单的道理,但绝大部分人一操作就成了:追涨杀跌。涨了就FOMO,怕错失机会,跌了怕亏更多,赶紧止损卖出……
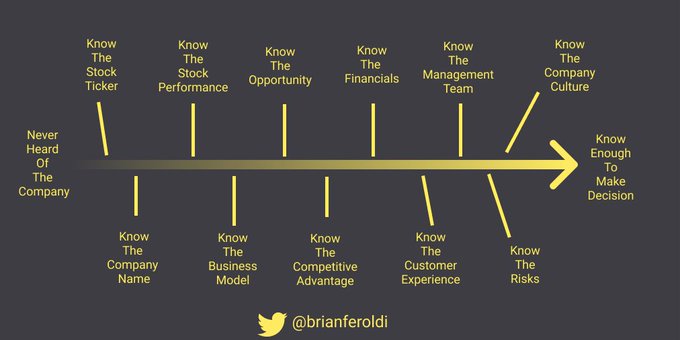
9:你不可能什么都知道。
定义何时你了解足够的信息来做出决定。
我们凡人的能力、精力和时间有限,不可能是全知。深耕某一两个赛道,做对这一两个赛道,足矣。
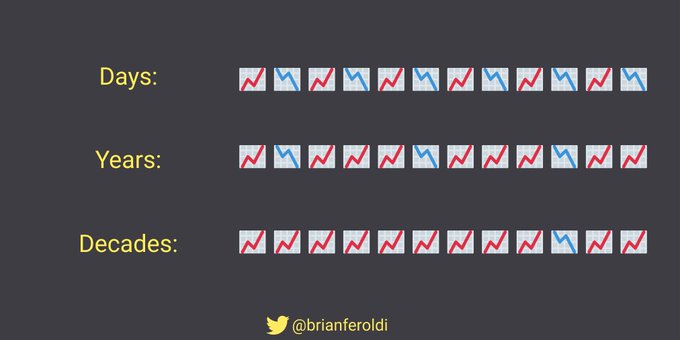
10:拉远视角。
就像上面所说,对于一个长期来讲是上涨的标的,当短期内的波动扰乱心绪时,拉远视角,以3、5年的时间窗口来看,就知道它是上涨的,不必被短期波动所困扰。做时间的朋友。
鸣谢,本文图片取自Brian Feroldi。
香港存款利率高达10%是真的吗?
因内地这些年的存款利率越来越低,而年轻的朋友越来越喜欢存款,于是偶尔有朋友或者文章提到香港那边的存款利率很高,有的高达10%,简直不敢想象。为什么这样的好事我没有碰到?
实际上情况是这样的吗?美国因这些年的加息导致目前存款贷款利率比较高,本文写作的今天,美联储的贷款基准利率大概是5.50%,美国财政部的国债收益率2个月期的年化收益率确实高达5.369%。
香港因为其资本自由,港元与美元采用固定汇率制度:通常1美元兑换7.8港元左右,因此,理论上香港的存款利率高自然就理所当然了。
我在众安、中银香港、汇丰银行的APP上认真查看了一下,存款利率实际上很低,低到不到年化利率1%,比我们内地好不到哪里去。那些鼓吹存款利率达到5%甚至10%的事情是怎么回事?
我研究了一下,发现这种收益率也不是没有,而是众银行的营销策略,也就是说给一个很短期的高利率产品,比如你存一周的周期存款,这一周的年化利率可以给到你10%以上,但由于时间短,其实利息也没有多少。像众安银行经常发利率优惠券,变相把短期利率内加到6%甚至更高。
对于银行来说,这样的高存款利率基本上就是一个营销口号,不明真相的人们把这个信息片面理解成存款利率高达10%,心存鬼胎的自媒体为了流量,更是不断加强传播这种片面的信息。
既然美国国债的收益可以高达5%左右,理论上在香港这样的自由市场也可以获得这么高的年化收益率,只是它就不能是银行存款这样的产品了。
我发现,通过香港银行或者证券商的渠道,可以购买美元或者港元货币基金,收益率基本上能达到年化5%以上,因为它基本上是和美国国债挂钩,所以它的利润来源合理,基金风险也极小,当然,它是基金产品,理论上不能说和存款那样完全没有风险。
比如众安银行APP里就有货币基金购买服务,免佣金,只收一个极低的管理费,美元货币基金是5.5%左右的年化收益率,港元基金也可以,年化利率低一点,接近5%。当然通过像**长桥**这样的券商购买货币基金费用和收益也类似。
在我看来,这种年头风险极低但年化收益率能高达5%的事情,也算是相当不错了。不过,下半年美国大概率要降息,收益率也大概率会多少下降了。
因此,香港存款利率高达10%到底是真的还是假的?是真也是假,但你至少不会被这种信息带偏了。
投资有风险,入市需谨慎!
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接: