赚钱的事情要趁早
上午去中国银行一问,才知道我的银行卡被限额每天5000块。要提高限额的话,需要我拿一堆资料申请,银行再看我的资金流水再决定。问题是我因为限额,一直没怎么使用这张银行卡,于是一下子陷入了鸡与蛋的死循环了。气得我直接劝告银行工作人员:你们赶紧找个其它的工作吧,银行业这样子下去,你们是没有希望的。
我其实一直都觉得银行不靠谱感,直接说就是三个字:不信任。前几天查阅资料,居然发现“历史上,咱们曾经发生过四次冻结银行存款的事情”。
今天再去搜索这篇文章时,好几个链接已经无法查看,想想都有点不淡定了。看来读文章也得趁早,晚了就看不到了。还好我没什么存款,拥有的是银行负债,贫穷是我的保护伞。
新闻说贷款LPR利率下降了,明年房贷估计能少交一点钱,感谢国家关心我这样的房奴一族。贷款利率下降后,存款利率也得下降,不然银行吃什么?
最新的五年期定期存款年化利率为1.8%,进入了2时代。记得几年前大额存单是3.99%的年化利率。
梦里依稀慈母泪,城头变幻大王旗。看来假如有存款,也得趁早存进去锁定利率收益。还好我没有存款可存,也就没有遗憾了。
近日收到券商长桥通知,马上新加坡长桥开户的条件之一是存量用户,或者就是海外生活工作的人。
何谓存量用户,即2024年6月1日前已经拥有其它海外券商账户才能开通新的券商账户,国人不是存量用户的话那就需要你肉身在境外,比如跑一趟香港。
6月1日前没有在其它境外券商开过户的话,就不能随意再开其它新的新加坡账户了(其它地区未知),看来开户也得趁早。
只是不知道这要求国人存量用户开户的背后逻辑是什么,也许资金只能在境内玩?也说不定将来国人完全不能境外开户了,彻底“保护”好大家的资金不被境外资本赚走,肉烂在锅里也好过被别人吃了。
机会的大门不会永远敞开,看来开个玩美股的境外证券账户也得趁早。为什么是新加坡券商?因为**新加坡OCBC银行非常方便线上开户**,再配合新加坡券商账户,可以自由地玩转美股。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
投资有风险,入市需谨慎!
承蒙厚爱,长桥官方给土木坛子博客读者配置了一个渠道专属注册优惠,推荐码是:**783XQW**,专门的注册开户网页链接:
香港长桥:https://app.longbridgehk.com/ac/oa?account_channel=lb&channel=HB100006&invite-code=783XQW
泼天富贵?以太坊ETH现货ETF内幕猜想
美国以太坊ETH现货ETF申请上市最近取得了出乎意料的积极进展,预计接下来几个月,几乎没有悬念会得到最终批准。这背后的内幕原因到底是什么呢?
我有一个猜测,美帝今年1月份批准了BTC的现货ETF,现在又出乎意料地要批准ETH的现货ETF,可能是基于以下两个原因。
-
现任总统拜登为了讨好年轻人;
-
为了即将到来的美元降息准备一个蓄水池。
关于第一个原因,美国前总统特朗普在自由党全国大会上发表演讲称,将确保加密货币与比特币的未来发生在美国,将支持美国5000万加密货币持有者自托管的权力,将坚决反对央行数字货币,将停止拜登摧毁加密货币的行动,将让加密货币的反对者Elizabeth Warren远离比特币。
美国总人口数量不过3亿多,5000万加密货币持有者如能换成选票,无论如何都不敢让总统候选者们小视,几乎占了六分之一的人口数量。以过去只支持美元的特朗普现在对加密行业如此友好的态度——最近还支持通过加密货币赞助他选举,现任总统拜登再不搞点动静出来,好几千万年轻选民可能就彻底失去了。批准BTC的现货ETF之后,再一次突然加速ETH的ETF批准,让对ETH不太友好的SEC加速审批,只能说明这个问题是一个政治问题。
至于第二个原因,市场都知道美联储今年迟早要启动降息,否则它自身也受不了加息带来的负面作用——高额的资金成本。降息增加资金流动性,相当于市场上增加了许多货币,这些货币要流向哪里?哪一个蓄水池能接住这些突然多出来的钞票呢?美国国债的规模现在是34万亿美元,现货BTC ETF到目前市值也不过是540亿美元,相比国债规模,只占千分之二都不到,是不是起不到什么作用?蓄水池的说法有点牵强?
其实不然,我们需要用增量的思维来理解。使用AI分析可知,让我们假设美联储降息0.25个百分点(25个基点),为市场带来可能的影响:
-
企业和个人贷款增加:如果降息导致商业贷款增加10%,并且商业银行体系的总贷款余额是1万亿美元,那么新增的贷款金额可能是1000亿美元。
-
住房市场:降息可能会刺激房地产市场的活动,假设住房贷款增加5%,在一个5000亿美元的市场中,这意味着额外的250亿美元流入市场。
降息带来的增量货币供应和BTC ETF的市值量级相当,再加上即将到来的ETH的ETF市值,它充当蓄水池的功能理论和实际上完全存在。
常言说,种菜不看季节要吃亏。美元利率这个大周期叠加总统选举期,是一个大的机遇。也许这泼天的富贵泡沫就是天降良机,就看什么人用什么工具来接了。
每次泡沫来临的时候,有一部分人选择积极拥抱泡沫,有一部分智者保持理智,认清并且远离泡沫。前者收获了财富,后者收获了智慧。
郑重声明:以上言论不构成投资依据。
如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。新加坡华侨银行OCBC开户介绍了相关问题。
新加坡OCBC华侨银行线上开户完全指南
Update: 2024年11月14日,OCBC的大门关上了,中国大陆用户应该是无法办理了。
春节前,我亲自去香港开通了我的香港银行账户玩美股理财,有很多朋友私下咨询我相关问题,看来大家对境外投资、境外银行开户的事情很感兴趣。
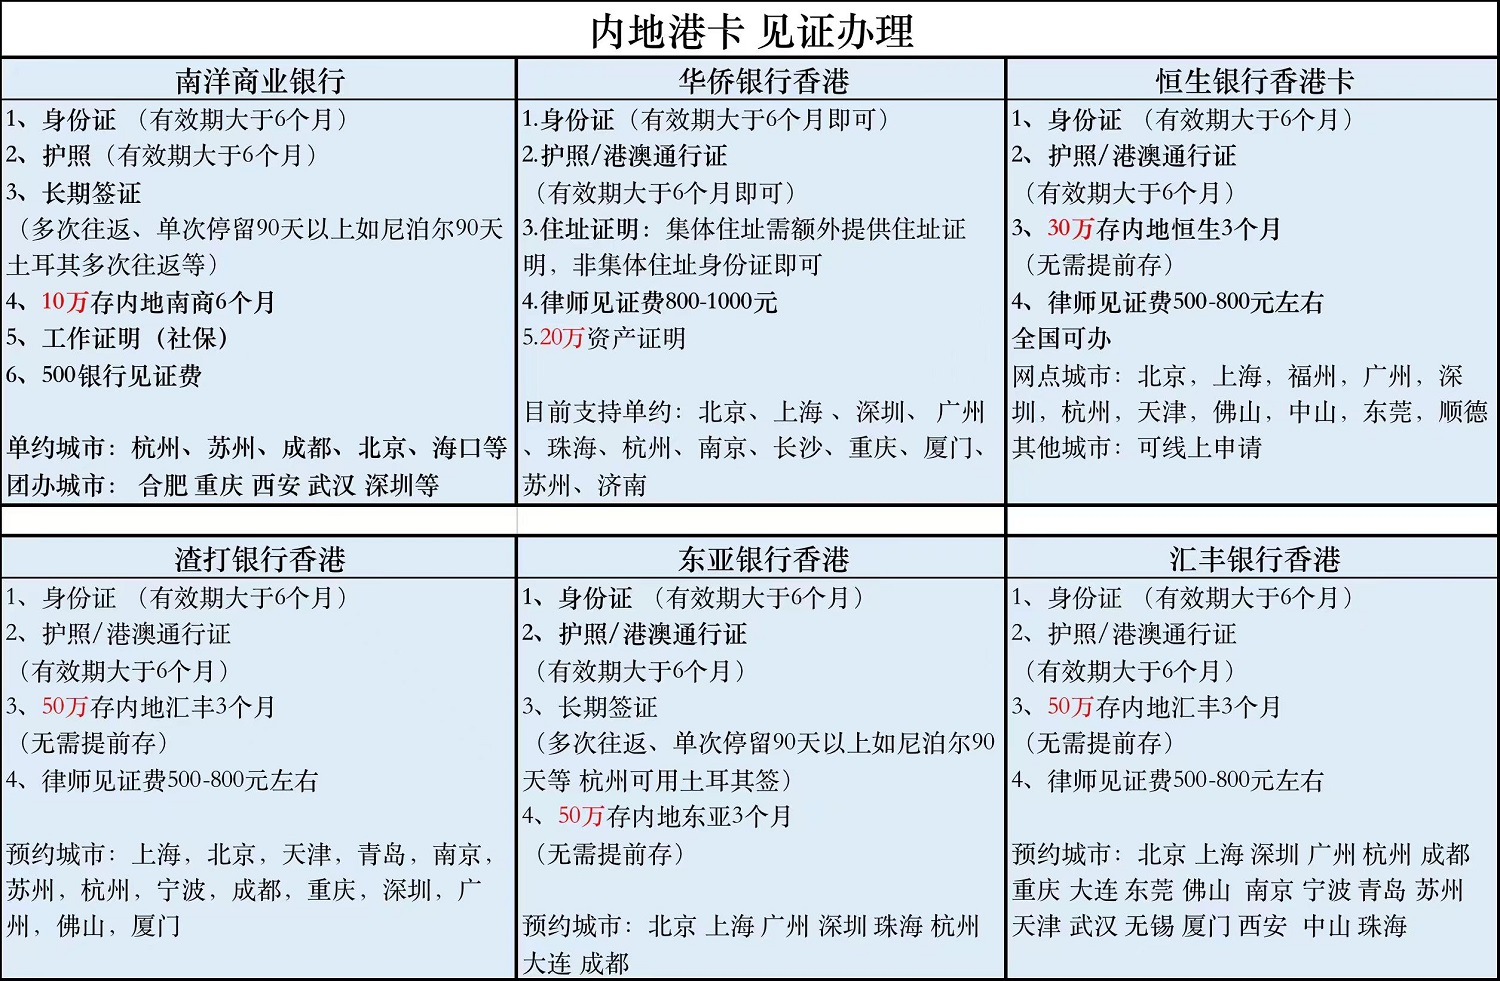
香港银行开户有一个硬伤:必须本人亲自去一趟香港办理(香港中国银行支持肉身到香港通过网络办理),内地隔离见证办理的话,门槛太高(见下图)。
最近研究发现香港之外的证券商像长桥新加坡账户,偶然发现可以实现香港证券无法进行的投资。我这才发现相比香港银行卡,新加坡银行账户也有独特的优势。并且,新加坡华侨银行OCBC完全支持在中国内地远程在线开户,无需亲自线下去银行柜台。即使比起我的英国银行账户,新加坡的银行账户也有其独特优势,它离中国近,对华友好,金融中心,且对中国免签国家,比起其它国家,真有需要去一趟新加坡也相对容易。
之前答应整理一个新加坡华侨银行OCBC远程开户教程,下面我介绍一下新加坡OCBC银行线上开户的步骤。
首先,为什么要开OCBC账户?优势明显:
-
最容易开的离岸账户,接受APP线上开户,并且是实体银行——新加坡第二大银行。
-
对比香港,资产配置方便、有效分散风险,新加坡是中立国。
-
有了离岸账户,才能方便境外炒股,买美元货币基金,可投资美股、港股、新加坡股票——能入金盈透证券、嘉信理财、富途牛牛、长桥证券。
-
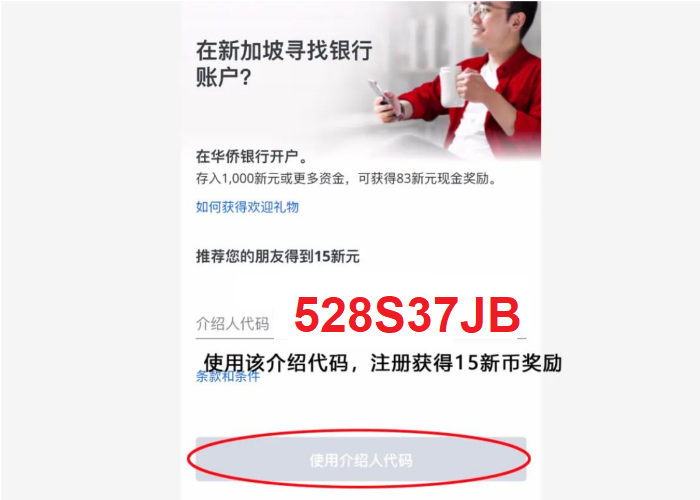
用介绍人代码:528S37JB 开户奖励15新币,约人民币80元。
其次,申请华侨银行OCBC账户,首先你需要准备以下资料文件:
-
有效期超过6个月的个人护照。
-
有NFC功能的智能手机——需要NFC扫描护照内置芯片。
-
有效期内的身份证——需要拍摄身份证正面。
-
本人亲自操作——需要人脸识别认证。
-
+86的大陆手机号——需要接收验证码。
-
最少准备1050新币(官方要求是1000新元,约5600元)入金验证激活后有15 SGD奖励充值超过1000 SGD激活账户。
下面是具体的通过OCBC APP远程开户步骤详细攻略
1、选择语言:APP安装完成(苹果手机应用市场搜索OCBC Digital,安卓华为应用市场也有,也可在官网 www.ocbc.com 找到),打开后把语言换成中文,点击注册成为新用户。
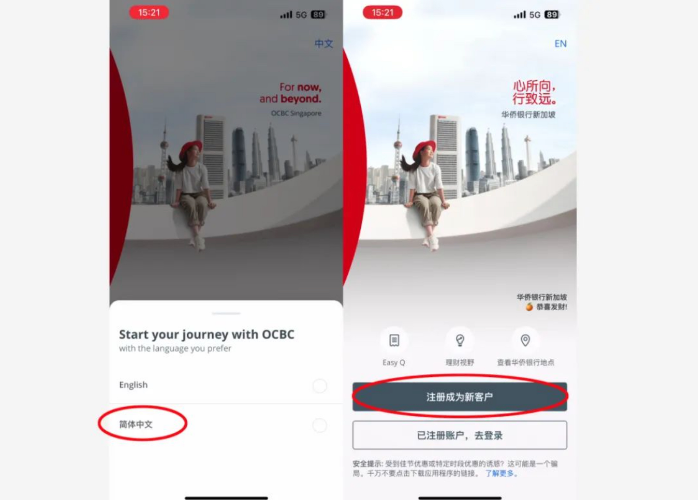
2、注册方式:选择电子护照,然后再点击“开始申请”。
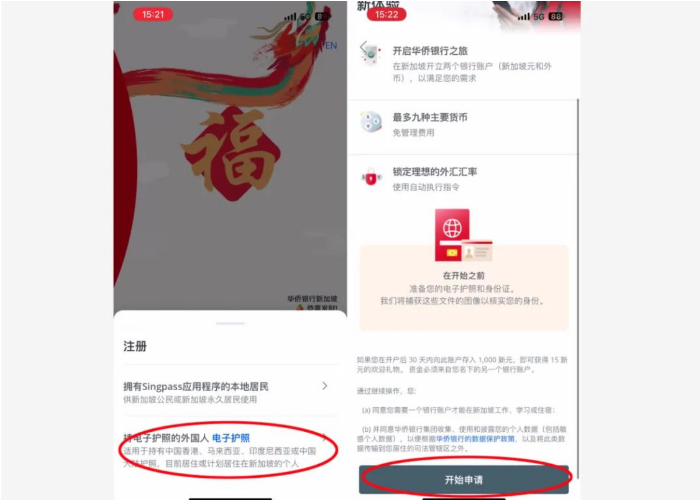
3、输入介绍人代码:528S37JB (通过它可得到15新币,人民币80元左右,不输入介绍人代码也可以开户,但没有任何优惠)。
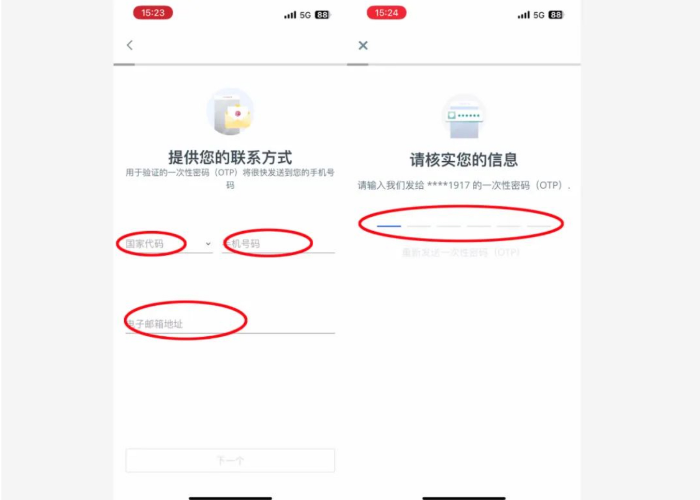
4、提供你的联系方式:输入自己的联系方式,可以选择中国大陆+86的手机号的,再输入常用邮箱,进入下一步,收取手机验证码后再进入下一步。
5、护照编码录入:打开护照的照片页面,用手机扫描一下底部的条形码。
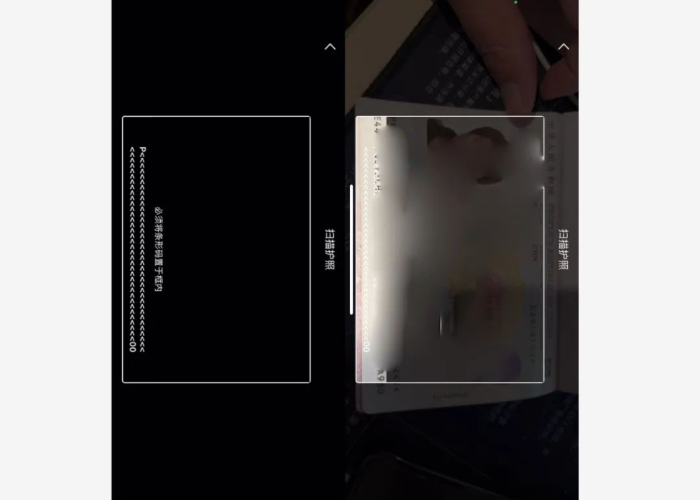
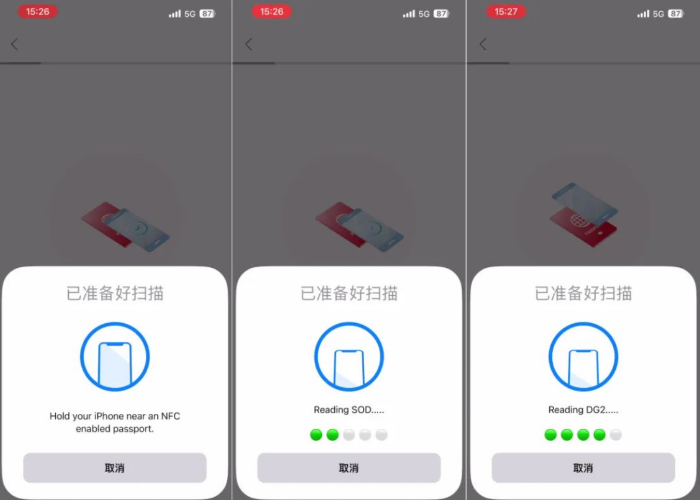
6、NFC识别护照芯片:把护照合上,对着护照封面扫描(确保手机开启NFC),识别过程最好一手拿着护照一手拿着手机严丝合缝贴在一起慢慢移动,读取的时候(有绿点闪动)就不要动了,绿点点都加载完就说明扫描成功了。
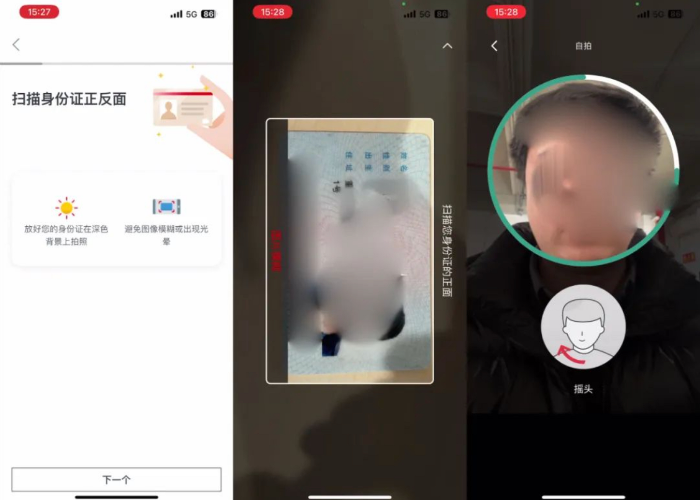
7、身份证和人脸识别:扫描身份证正反面,根据要求摇头点头眨然后人脸识别验证,眼就行——注意光线要充足。
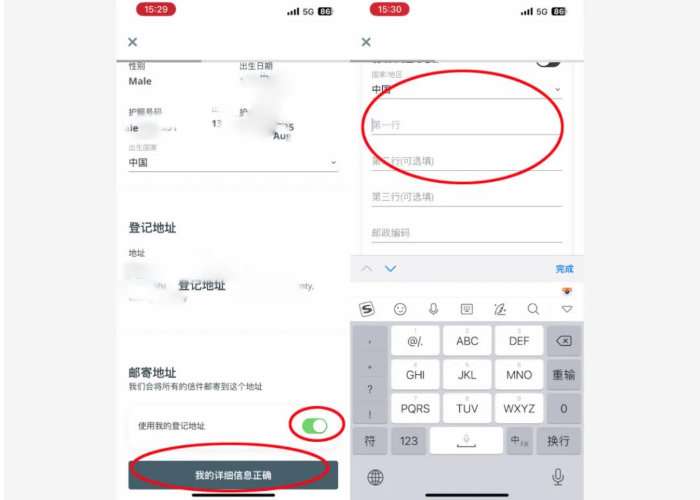
8、核对邮寄地址:国家选中国,邮寄地址默认用你身份证地址翻译过来的。实际收件地址不一样就取消勾选”使用我的登记地址”,然后填一个新地址,一定要在地址第一行最后加上自己的手机号,避免跨境信件邮政投递不到位,还可以电话联系。
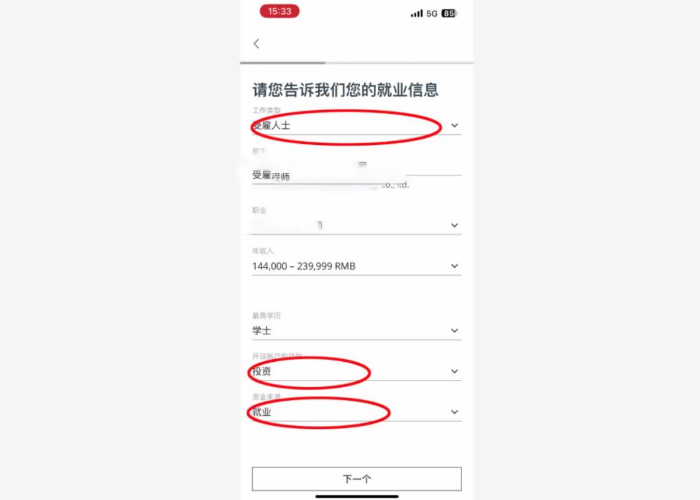
9、就业信息:工作类型选受雇人士,资金来源选就业。
10、税务信息:税务识别号选择“是,我有”,税号输入身份证号。政治国家选择中国,工作任务选“不,未曾担任”。
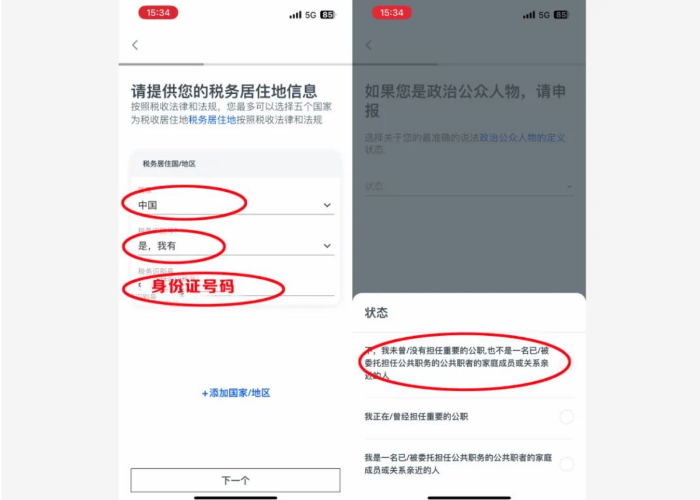
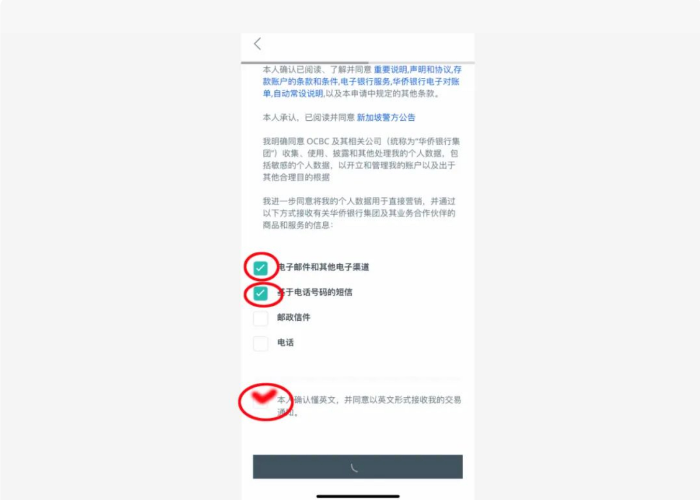
11、接收通知消息渠道:勾选“电子邮件”、“短信”,勾选”本人确认懂英文”。提交审核。
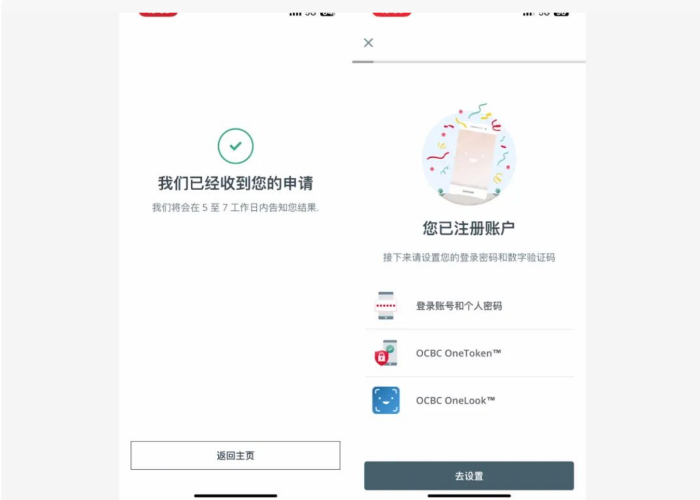
12、开户审核:大多数人都是秒审秒开户,部分人需要等3-7个工作日内审核。
关于OCBC开户有相关问题或对境外投资有兴趣,如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。
请注意几个细节
- 注册者存入不低于1050 SGD(官方要求是1000新元),且新存入的资金必须来自申请者名下的另一个银行账户,才能获得15 SGD。
所有账户首年免管理费,账户超过6个月没余额也不活跃,会自动关闭,也可以找客服申请关户,开户6个月内关户需要收取30新元的关户费。第2年开始的管理费:
-
STS账户:外国人日均存款不超过2万新元收取10新元/月。
-
GSA账户:不需要管理费。
-
360账户:必须在APP上申请360账号默认分配一张VISA借记卡,借记卡最大的好处是更换手机的时候作为验证,其次是可以本地消费和海外消费(比如支付ChatGPT Plus)、ATM取款等。网页版申请360账号没有借记卡。外国人日均存款不超过3000新元收取2新元/月MSA账户(Monthly Savings Account):日均存款不超过500新元收取2新元/月。
目前比较合适的保号方案是保留GSA账户+360账户或MSA账户。MSA账户需要到网页版OCBC申请开通,APP没有入口。
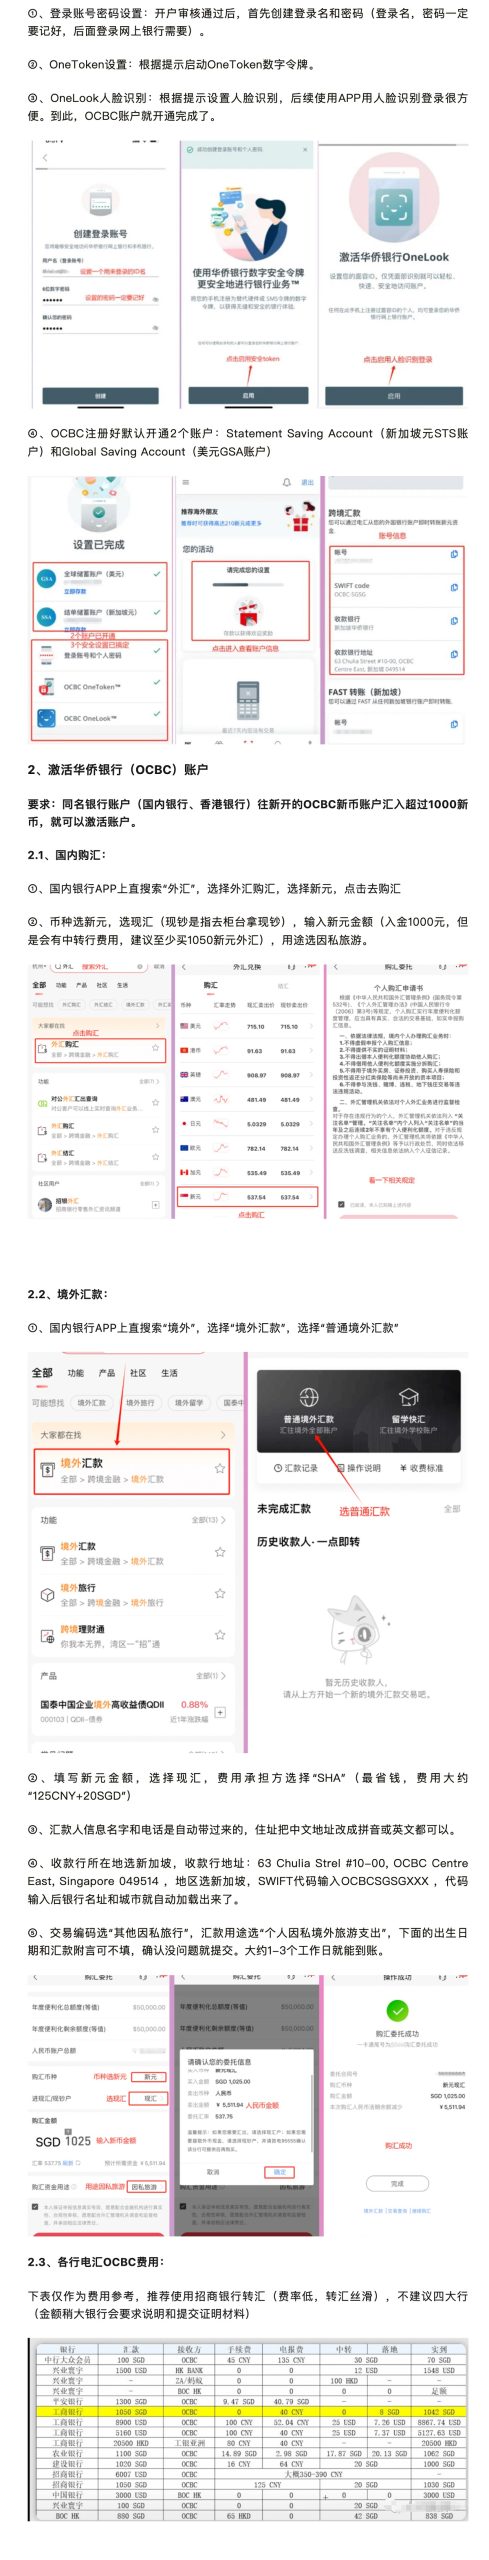
密码设置、国际购汇汇款方法见下图(可保存图片放大查看)
国内如何购买美国和香港现货Bitcoin ETF资产?
上次提到,内地投资客通过香港券商平台不可购买美国现货Bitcoin ETF一事,后来发现也不能购买香港的现货Bitcoin ETF,其原因是根据香港《联合通函》要求:虚拟资产相关产品的销售必须符合相关司法管辖区的要求,即虚拟资产现货 ETF 禁止向中国内地投资者销售。
香港券商因为要遵守上述规定,所以不得对中国大陆投资客开放。最近我偶尔发现,通过其它地方的券商是可以绕开上面的限制。
具体而言,比如中国大陆人士通过注册长桥新加坡账号,然后就可以轻松购买美国和香港的现货Bitcoin ETF了(当然也可以包括香港的ETH ETF)。原因也不言自明,因为新加坡不像香港受中国大陆的法律连带管辖,也没有类似香港上述的规定,因此可以自由购买加密资产。
我也是偶然间发现这个通道,一朋友注册了券商长桥新加坡账号,然后用他的新加坡银行OCBC(新加坡OCBC华侨银行线上开户完全指南)入金后,实操发现可以自由购买香港和美国现货Bitcoin ETF(香港还有ETH的ETF),实在是感叹小国新加坡真是一个中立且对华人友好的投资宝地,香港的政策对大陆用户依然有很大的限制。
否则,无论是买现货Bitcoin还是现货Bitcoin ETF,对想接触的中国大陆朋友,难以操作实现或者不方便实现。ETF资产因为是传统的证券系统,对大部分人来说,既方便也安全,ETF比起拥有现货来说,最多费一点点管理费,但换来的好处是明显的。
关于长桥新加坡账号可以购买加密ETF资产的新发现,我问过长桥的工作人员,对方拒绝回答我的问题,而是给了我一个电话,总结起来就是四个字:懂的都懂。
但我在这里分享给我的读者们,为你们填平这个信息差,我也不做过多解释,因为:懂的都懂。
郑重提醒:投资有风险,你赚不到你认知以外的钱。
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
香港和中国内地关于资本利得税的相关规定
最近查阅了关于中国内地和香港的个人投资的资本利得税问题,得到的结论有如下一些。
香港个人投资资本利得税
在香港,个人投资的资本利得税制度非常宽松,甚至可以说是零税率。香港税收制度相对简单和低税率是吸引国际投资者的重要因素之一。
香港没有针对个人投资的资本利得征收单独的资本利得税,因此个人投资者在出售资产(如股票、房地产等)获得的资本利得通常不受香港税务局的征税:个人投资者在香港获得的资本利得免税。
在某些特殊情况下,可能会适用资本利得税。例如,个人在交易中作为贸易者频繁买卖证券以谋求利润,可能会被视为属于商业性质,从而被要求缴纳企业税。
在香港,对于出售加密资产所得的资本利得一般也适用类似的税收原则。
但香港征收股息税,从公司获得的股息可能会受到20%的股息税的影响。
此外,香港采用的税收制度是“全球所得原则”,只管收入的来源发生地,这意味着在香港居民收到来自香港以外的收入时,通常不需要缴纳税款。这一原则也适用于资本利得,即使是来自海外的资本利得,只要个人是香港税务居民,通常也不需要缴纳资本利得税。
中国内地个人投资资本利得税
中国大陆(内地)存在资本利得税,但在实际执行中,个人资本利得税的征收并不普遍,且税率相对较低。
税率:内地对个人资本利得征收的税率目前为20%,这适用于股票、债券、基金等金融资产的交易所获得的利得(但似乎暂时不收)。
免税额:内地对于个人资本利得设有一定的免税额度。目前,对于股票交易,个人每年的免税额度为6万元人民币;对于其他金融产品的交易,免税额度为4万元人民币。超过这一免税额度的资本利得将按照20%的税率征收个人所得税。
境外汇款到境内的纳税问题
如果在香港获得投资收益,面临汇往内地的问题,这就涉及到境外向境内汇款纳税的问题。
假如我收到境外朋友汇入中国内地给我的收入,需要纳税吗?
根据中国大陆的税收规定,境外个人向中国大陆境内个人汇款给予的收入通常需要纳税。
但是,如果收到境外朋友赠送给自己的礼物或者生活费用,通常情况下不需要缴纳个人所得税。
礼物:如果收到的款项是境外朋友作为礼物送给您的,通常情况下不被视为收入,因此不需要缴纳个人所得税。中国大陆的个人所得税法规中通常对礼物的收入免税。
生活费:如果收到的款项是境外朋友给的生活费用或者帮助,通常也不需要缴纳个人所得税。这类款项通常不被视为收入,因此不需要纳税。
假如将个人境外银行的资金汇入本人中国境内的银行账户需要纳税吗?
将境外银行的资金汇入中国境内银行账户一般不会触发个人所得税。这类资金往往被视为个人财产的转移,不被视为收入,因此不需要缴纳个人所得税。
我不是税务法专家
以上信息是我查阅到的一些信息,希望能帮到有这方面需求的朋友,资金合法合规是富豪们始终需要注意的事情,依法纳税和合理避税并不矛盾。
必须声明,我不是税务方面的专家,法律条文于我读起来很是晦涩难懂。如果我的读者们有熟悉相关领域的知识,还望不吝赐教,指出我的错误和补充更准确的信息。
借道香港玩美股,为伊消得人憔悴
早上测体重,发现最近减掉了一些体重,最大的原因可能是最近在研究通过香港券商投资美股,导致“衣带渐宽终不悔,为伊消得人憔悴”——我可能实在太喜欢研究投资赚钱了,因此也没有时间来更新博文。但深入研究并有所收获,内心很愉悦,这是人到中年难得的乐趣。
为什么聚焦香港的银行和投资服务?
- 香港无外汇额度限制;
- 香港不征收个人投资的资本利得税,对合法资金相当自由;
- 业务上如果有问题,亲自跑一趟香港处理也方便——所以我个人基本上闲置了已有的英国和欧洲的银行系统;
- 香港在可见的将来是非常合适大陆用户的金融中转站,通过香港自由对接全世界。
有朋友说身为中国大陆用户,不能玩转美国股市。这个问题的答案既是也不是。
对于中国内地朋友,如今开通香港美股券商账号的必要条件是拥有香港或者其它境外银行账户(卡),这才能表明是境外存量投资内地用户(因此我年前亲自去香港办理了这些银行账号),有了这个必要条件后,只需要3步:
- 有了香港银行账号或者境外银行账号后,外汇汇款到境外银行。比如内地中国银行,按“购汇出境和外币服务>结汇购汇>购汇”的路径,填入境外银行账号相应的账号信息接收(中国银行内地账户和香港账户之间来往免手续费,每人每人有5万美元外汇额度);
- 之后再开通境外券商账户;
- 最后境外券商账户入金(出金),操作美股和美元货币基金(港股和港币货币基金当然也可以)。
所以中国内地朋友要涉足美股,也不是不可以,办法还是有的。
因为我使用的是香港银行系统,选择的券商账户自然使用香港券商。
经博友罗磊的介绍,我这一段时间一直在使用的券商是香港长桥(大体和老虎和富途差不多),用内地手机号和身份证信息注册,用香港银行入金出金,购买美股、美元基金都很顺畅(具体操作细节可参考罗磊的博文)。为了满足少量朋友需要,这里介绍一下我自己正在使用的这家券商。
关于长桥:Longbridge长桥是一间港美股券商,由来自新加坡和香港的资深金融管理者,以及来自阿里巴巴、字节跳动等全球顶尖互联网企业的技术专家组成的创始团队。由新加坡辉立集团旗下辉立资本、知名风投元璟资本(吴泳铭创立 其为阿里集团现任CEO)、领沨资本等机构领投。以及包括陆兆禧(阿里前CEO 荣誉合作人)、王刚(阿里原副总裁)、麻长炜(阿里十八罗汉)、曹毅、唐岩等在内的多位明星投资者注资。
有了香港的银行账号和券商账户后,我终于解答了一朋友的问题。他问我,如何利用其赚得的现金躺赚被动收入?我帮其研究的结果是:假如他要实现40万年收入,只需要购买730万左右的美元货币基金,按每年5.5%的年化利率,就相当于实现了年入40万的财务自由。美元基金风险极低,每年管理费用只需0.20%左右,简单易用。
对应内地的人民币货币基金,眼下一般最高也只有2.5%左右的年化收益率,考虑到未来的人民币兑美元还要贬值(目前是7.23),则美元货币基金的实际收益率更高(当然美元降息也会影响美元收益率)。
如有必要,欢迎留言,我们一起来探索投资之路,分享有价值的信息。
郑重提醒:投资有风险,你赚不到你认知以外的钱。
附送:手把手教你长桥证券开户入金教程【港美股永久免佣】
附:几个主流国人能开户的渠道链接(土木坛子亲测):
| 券商 | 开户链接 | 特点说明 | 开户要求 |
|---|---|---|---|
| 香港复星证券 | 点击开户 | 支持国人买卖港股、美股、加密资产 ETF 等, 土木坛子专属申请开户渠道。 | 国内身份证(护照或身份证) + 境外地址证明(宽松要求) + 境外银行卡(如港卡) |
| 美国嘉信理财 | 点击开户 | 选择国际账户;Schwab App 仅英文, thinkorswim 支持中文; 仅支持美股、美债,无港股; 有中文客服电话; 支持国人买卖美股及加密资产 ETF。 | 国内身份证(护照或身份证) + 国内地址证明(如信用卡中文账单) + 境外银行卡(如港卡,港币入金免费) |
| 美国盈透证券 | 点击开户 | 选择美国账户; 不支持国人投资加密资产类 ETF; 港币出入金免费。 | 国内身份证(护照或身份证) + 境外地址证明 + 境外银行卡(如港卡) |
| 香港卓锐证券 | 点击开户 | 如有境外身份,支持国人买卖港股、美股、 加密资产 ETF 及加密现货等。 | 国内身份证(护照或身份证) + 境外地址证明(要求较严) + 境外银行卡(如港卡) |
全部都是直接网络线上申请即可。低调使用。有问题请留言交流。
《穷查理宝典》书摘:赚大钱的诀窍不在于买进卖出…而在于等待
读到博友的《穷查理宝典》读书笔记,看到查理·芒格老头子的一些言论,感觉有点意思。虽然之前他对一些新生事物的看法,我不敢苟同,但这本书里包含着他一生的人生智慧——尤其是关于投资方面,我个人十分认同。
正如他所说:
我们不投资高科技企业的原因是我们缺乏那个领域的特殊才能。
中国读者认为,查理·芒格是一个完全凭借智慧取得成功的人,这对于中国的读书人来讲无疑是一个令人振奋的例子。他的成功完全靠投资,而投资的成功又完全靠自我修养和学习,这与我们在当今社会上所看到的权钱交易、潜规则、商业欺诈、造假等毫无关系。
查理·芒格的出生日期是1924年1月1日,他现在已经99岁了,他确实是一位非常长寿的投资界传奇人物,长寿本身也为他的投资策略增加了更多的信誉。
特将他的一些精彩言论和观点摘录如下。
我手里只要有一本书,就不会觉得浪费时间。
我这辈子遇到的聪明人(来自各行各业的聪明人)没有不每天阅读的——没有,一个都没有。
通过广泛的阅读把自己培养成一个终生自学者;培养好奇心,每天努力使自己聪明一点点。
我什么都读:企业年报、10-K报表、10-Q报表、传记、历史书,每天还要读五份报纸。在飞机上,我会阅读座椅后背的安全指南。阅读是很重要的。这么多年来,是阅读让我致富。——巴菲特
翻读你的文章,如果遇到一段你认为特别漂亮的文字,就把它划出来。
拿沃伦·巴菲特来说。如果你们拿着计时器观察他,你们会发现他醒着的时候有一半时间是在看书。他把剩下的时间大部分用来跟一些非常有才华的人进行一对一的交谈。
如果你想要变得聪明,你必须不停地追问的问题是“为什么,为什么,为什么”。
凡事往简单处想,往认真处行。
富兰克林的成功主要归功于他的性格——尤其是他勤奋工作的劲头,还有他永不满足的求知欲望和从容不迫的行为方式。
最著名的芒格特征之一:不要非常频繁地进行买卖。
赚大钱的诀窍不在于买进卖出……而在于等待。
我只想知道我将来会死在什么地方,这样我就可以永远不去那里啦。
你必须了解赔率,要训练你自己,在赔率有利于你时才下赌注。
如果你确有能力,你就会非常清楚能力圈的边界在哪里。如果你问起(你是否超出了能力圈),那就意味着你已经在圈子之外了。
你是正确的或错误的,并不取决于大家是否同意你。你是正确的,是因为你的资料和推理是正确的。
他们花在学习和思考上的时间,比花在行动上的时间要多。
客观和理性的态度需要独立思考。
投资就像打棒球,你要让记分牌上的得分增加,就必须盯着球场,而不是盯着记分牌。
历史证明,一家公司能够长期以一种让它的拥有者满意的方式保留下来的可能性是微乎其微的。
随大流只会让你往平均值靠近(只能获得中等的业绩)。
谦虚——承认自己的无知是智慧的开端。
最重要的是,别愚弄你自己,而且要记住,你是最容易被自己愚弄的人。
要朝前想、往后想——反过来想,总是反过来想。
配置——正确地配置资本是投资者最重要的工作。
机会来临的次数不多,所以当它来临时,抓住它。
机会只眷顾有准备的人:投资就是这样的游戏。
记住,声誉和正直是你最有价值的财产——而且能够在瞬间化为乌有。
就确定未来而言,没有比历史更好的老师……一本30美元的历史书里隐藏着价值数十亿美元的答案。
有性格的人才能拿着现金坐在那里什么事也不做。我能有今天,靠的是不去追逐平庸的机会。
能力会让你到达巅峰,但只有品德才能让你留在那里。
在我们看来,本杰明·富兰克林是对的。他并没有说诚实是最好的道德品质,他说诚实是最好的策略。
我们赚钱,靠的是记住浅显的,而不是掌握深奥的。
说真话,你将无须记住你的谎言。就是这么简单的一个概念。
查理明白要找到真正好的东西很难。所以,就算你90%的时间都在说“不”,你也不会错失太多的东西。
我们的游戏是,当好项目出现时,我们必须能够认出来,因为好项目并不会经常出现。机会只眷顾有准备的人。
我们的投资规矩是等待好球的出现。
在很长很长的时间里,我们基本上只用自己的钱来做投资。
沃伦和我总是认为市场是不可知的。
问:为了理解宏观的经济环境,你通常关注哪些宏观的统计数据呢?或者说你觉得哪些数据比较有用呢?答:我觉得都没有用。
我们对金融风险特别敏感。当金融机构想努力表现时,我们就会感到紧张。
在工程领域,人们拥有很大的安全边际。但在金融界,人们根本不考虑安全。
拥有常识不但意味着有能力辨认智慧,也意味着有能力拒绝愚蠢。如果排除了许多事情,你就不会把自己搞得一团糟。
学科各自孤立的情况是致命的。这个世界并不是按照跨学科的方法组织起来的。
关注别人赚钱(比你)更快的想法是一种致命的罪行。
你看见某个有钱的老头,然后问他:“我要怎样才能变得像你一样呢?”
每个行业真正的大师身上所体现出来的纪律和耐心的混合物:一种绝不妥协的“把手上的牌打好”的决心。就像世界级的桥牌大师理查德·萨克豪瑟那样,查理在意的并不是他本人是否能赢牌,而是是否能把手上的牌打好。
每天起床的时候,争取变得比你从前更聪明一点。认真地、出色地完成你的任务。慢慢地,你会有所进步,但这种进步不一定很快。但你这样能够为快速进步打好基础……每天慢慢向前挪一点。到最后——如果你足够长寿的话——大多数人得到了他们应得的东西。
你不需要很多物质的商品。
正如你想要从问一个又一个的“为什么”开始获得普世的智慧一样,你在跟别人交流沟通时,也应该把原因讲清楚。
动物在合适生长的地方能够繁衍,同样地,那些在商业世界中专注于某个领域——并且由于专注而变得非常优秀——的人,往往能够得到他们无法以其他方式获得的良好经济回报。
改变是社会的朋友。但一般来说,不改变才是投资者的朋友。
当新的行业出现时,先行者会获得巨大的优势。如果你是先行者,你会遇到一种我称之为“冲浪”的模型——当冲浪者顺利冲上浪尖,并停留在那里,他能够冲很长很长一段时间。但如果他没冲上去,就会被海浪吞没。
在漫长的人生中,你只要培养自己的智慧,抓住一两次这样的好机会,就能够赚许许多多的钱。
碰到好机会就下重注,其他时间则按兵不动。就是这么简单。
光有好机会是不够的,它们必须处在我们能看明白的领域,所以得在我们能看明白的领域出现定错价的机会。这种机会不会经常出现。
但它不需要经常出现,如果你们等待好机会,并有勇气和力量在它出现的时候好好把握,你们需要多少个呢?以伯克希尔·哈撒韦最成功的10个投资项目为例。我们就算不投资其他项目,也会非常富裕——那些钱两辈子都花不完。
你需要看准多少次呢?我认为你们一生中不需要看准很多次。只要看看伯克希尔·哈撒韦及其累积起来的数千亿美元就知道了,那些钱大部分是由十个最好的机会带来的。
企业的管理人员往往会非常狡猾地歪曲信息,用来误导人们。所以跟管理人员交谈是很困难的。当然,现在仍然如此——人性就是这样的。
好好把握少数几个看准的机会比永远假装什么都懂好得多。
能够生存下来的物种不是最强的,也不是最聪明的,而是最能适应变化的。
不断地将注意力集中在同一个学科,不管这个学科是多么有趣,都会把人的思想禁锢在一个狭窄的领域之内。
人类发明了一种东西,以便弥补我们天生不擅长处理数字的缺陷,这种东西叫做图表。
如果你们年轻时深受意识形态影响,然后开始传播这种意识形态,那么你们无异于将你们的大脑禁锢在一种非常不幸的模式之中。
2022年度投资总结:从前误把运气当实力
总结一下过去一年里关于钱的事情。
过去的一年里,总体来说整体账面亏损60%以上,这个幅度和2022年度马斯克的TESLA股价70%下跌幅度、Cathie Wood的ARK ETF基金65%亏损比例差不多。主要原因是俄乌战争、新冠病毒疫情和全球大通胀环境下,美国的美联储美元加息,使得美元走强,一石激起千层浪,直接导致其它资产价格都下跌,尤其是前几年美联储放水带来的泡沫,都被刺破了。
与亏损形成对比的是,个税缴纳记录显示,今年个税纳税总额已经超过6位数,为历年来最高值——估计以后也难以重现了,不经意间给国家做了一点点实际的贡献。这其中的原因纯属偶然,并不是个人常规收入有了提高,而是因为人才引进的优惠政策,单位给了我一笔钱购置房产,这个偶然所得收入交了一大笔所得税。
一年来的整体亏损,也让我有了几个比较深刻的收获。
- 大环境好的时候,不过是我们运气好,赚了钱误把运气当实力。如今的大环境不太好,再高的技巧都显得那么苍白,从倒闭的投资机构到破产的个人,发现大部分人和机构也不过是草台班子,哪有什么专家和大师?别人的意见都只能参考,更多的核心东西需要自己学习领悟,心存敬畏。
- 今年实践了一些短线操作,收获总体还可以,但其实很累,没有成交的时候,风险厌恶型的我睡眠都受影响,心力受此牵挂,就会影响到其它更有意义的事情。虽然经历了一些小周期,心态得到了一些锻炼,但心态的锻炼永无止境。每每看到总体上一次次的亏损,每一次都是对心态的煎熬,好在还是能调整好心态,把它就当作一个数字,感觉那不是钱就是了。
- 以前没有关注大周期,但关注大周期,总体更轻松一些,它不必消耗那么多的心力。从以前研读的《随机漫步的傻瓜》,到今年的《灭火:美国金融危机及其教训》,我终于试图去理解更宏观的大周期、风险管理和资金的安全性、流动性、便利性等。阅读的收获是经常感慨:昨天的自己是如此单纯、无知甚至幼稚。没有什么事情比提高自己认知更能带来满足和愉悦感了。
- 财务上的亏损,再叠加这一年的疫情,我也终于放过自己,对成功、物质的执念进一步降低。事实上,以前赚得多,花的也多,现在赚得少,少花一点,生活也没有受到太大的影响。这得益于我对物质生活的要求越来越低,就像一个清教徒一样,勤俭节约。在这方面整个人的心态也因之受益,轻松了不少。至少观察到很多财富很富有的人,他们高压力下的生活质量并不是很高,而我更关注个体的真实感受。
这就是整整一年以来,虽然账面上带来了极大的亏损,但是我的精神世界更富有了,就当“失之东隅、收之桑榆”吧。
如何在当下的市场里赚钱?

最近有一个朋友私下问我,最近有什么风口可以搞钱。
我理解这种心理,只好淡淡地回答:我所了解的风口,其实大家都知道,并没有什么偏门的法子。何况偏门的法子只要说出来,可能就失效了。
的确,你只能赚到你认知范围内的钱。那么就要提高自己的认知。而提高认知也没有什么捷径,需要一点点提高,日积月累,而非一蹴而就。
你的关注点在哪里——是的,我一度就喜欢研究怎么赚钱,才有可能在哪方面出一点点成绩,所谓求仁而得仁。
不过,为了答复这位朋友,我想起了不久前读到荷兰投资人Marc的一篇文章,题目就叫:How to make money in the current market(如何在当下的市场里赚钱),于是把这篇文章原文转给他。
Marc在这篇文章里分析了当下几个比较能赚钱的投资风口领域——出于对原文作者的尊重我就不重复文章里面的内容了,尤其是文章的最后,他说:
I personally believe now might be the best time ever to create wealth for many investors.
他认为在这个史诗级的大通胀时代里,对很多投资者来说,这可能是从未有过的最好创造财富的时代。
联想起昨天美国媒体报道,美国今年10月份的CPI指数上升了6.2%,为三十年最高值,美国疫情印钞大放水的后果开始漫延。
这可能就是《双城记》里所说:
这是最好的时代,也是最坏的时代。
要说美国通胀和我们普通人有什么关系呢?咋一看确实没有,可是去菜市场一看,最近的菠菜超十块钱一斤了。
泡沫时代,拥抱还是远离?
本周二美国纽约证券交易所上线美国第一支Bitcoin期货ETF(ProShares Bitcoin Strategy ETF: BITO),只用了两天就突破10亿美元,成为历史上最快到达这一数字的ETF,打破了黄金ETF(GLD)保持了18年的纪录,当时黄金用了三天。
也许会有人说,十八年前的10亿美元和今天的10亿美元能一样吗?确实不一样,疫情背景下放水大印钞,通胀很厉害。这恰恰说明世界正处于一团泡沫中。
泡沫好不好?我以前说过:整个世界都是泡沫,泡沫无处不在,泡沫不可怕,可怕的是泡沫破裂。只要保持在不破裂之前,或者泡沫慢慢消失,泡沫也没有什么可怕的。
我甚至觉得完全没有必要去讨论泡沫是好还是坏这个问题,因为我们不能改变是否能产生泡沫。
因此,每次泡沫来临的时候,有一部分人选择积极拥抱泡沫,有一部分智者保持理智,认清并且远离泡沫。前者收获了财富,后者收获了智慧。
某网友说:“泡沫时代赚钱的本质是什么?其实本质已经不是靠创造财富了,而是靠接住天上下的货币大雨。”
所以你最好拥有这接雨的工具,否则可能就是被别人割了韭菜……
悲观者正确,乐观者成功,可惜“人类的悲欢并不相通”。