数字分析持有Steem Power的具体好处是什么?
之前提到,我买了一些Steem,后来索性把它们全部变成了Steem Power (SP),变成长线投资。变成SP后,要再拿出来变现,需要Power Down,这个过程需13周时间:即每周取回来1/13的SP变成Steem. 我为什么这样做呢?
首先,SP拥有者(包括被代理的SP)投票点赞别人时,能按SP的拥有量成比例分享相应文章收入的25%,这就鼓励SP拥有者要多点赞好的内容,不但能给别人带来收入,也能给自己带来收入——尤其是SP多的时候,就像SP页面如此解释SP:
Influence tokens which give you more control over post payouts and allow you to earn on curation rewards.
When users vote on content, their influence over the distribution of the rewards pool is directly proportional to the amount of SP that they have. Users with more SP have more influence on the distribution of rewards. This means that SP is an access token that grants its holders exclusive powers within the Steem platform.
别低头,币价不会掉
 Image credit to thehackernews.com
昨天,中国政府一行三会七部门联合发文,宣布ICO为非法融资,一文下来,虚拟加密货币价格应声下跌。
我看了一下,比特币价格从30000下跌到25000左右。作为一个比特币老人,这点下跌比例实在不算什么。2013年底,央行一纸文件将比特币定性为虚拟商品,比特币8000块的价格被吓到1000左右。站在珠峰看众山,都是小山峰。
回到本次文件,虽然威力大过朝鲜氢弹试爆带来对比特币的利好消息,但这次文件只是定性ICO为非法集资——心疼圈粉无数的李大师,并没有定性比特币等加密货币,更不会取缔比特币以太币等交易所。
虽然一刀切将ICO定性为非法集资诈骗有些简单粗暴,但目前国内ICO确实被人用坏了。众ICO满天飞,99%的项目看不出做正事的目的,参与ICO投资的人也不关心这些,只关心是否能暴涨套现。这样的事情再不监管,到时会造成社会稳定问题。
好在目前国内ICO规模还只是20多个亿,不过几个楼盘的量。央行出手监管不是没有道理,也是出于对无知民众负责任的态度,虽然这有些大家长式作风。
其实,几年前将比特币定性为虚拟商品,在自担风险的前提上可自由交易,是一次很好的监管,既控制了风险,又不扼杀加密货币在中国的发展。区块链技术很可能是未来的技术浪潮,中国没有理由错过它,更没理由全面封杀加密货币。信息高速公路既然已经成形,在此基础上的价值高速公路也完全有可能。无法打败它,那就加入拥抱它!
因此,此次文件对比特币、以太币带来的价格冲击,其实不过是去掉最近上涨带来的一些泡沫,将那些投机分子再次抹去,从而让比特币用户基础更加坚定理性——更少一些泡沫。比特币自2009年诞生以来,受到的冲击和风波无数,也被无数专家无数次预言死亡,但它的发展一次次令人惊讶。
长期来看,本次央行出手可能还是一个利好消息,没有了国内那些骗人的ICO项目,热钱资金反而不会掉进ICO项目,转而投入到比特币等。当然,我相信一些好的ICO项目还是会活下去——哪怕转向国外市场,当年比特币刚出来时,山寨币满天飞,到最后吹尽狂沙始见金。
具体到Steemit,短期内币价会有些影响,但长期来看不会有影响。Steem并没有在国内上市,国内用户很少,受到的影响很小。它完全是一个面向全球的写作社交平台,是一个具体落地的区块链项目。它有内在价值,生态系统越来越健壮。何况它还是刚刚开始,此时1美元多的币价低得可怜,再跌也跌不到哪儿去,倒是上涨空间还有无限。
当然,从此次监管事件也可以看出,在国内进行创新,所面临的环境确实很复杂,劣币驱逐良币,坏人弄得好人办不成事,到最后逼得国家出手干预,带来完全不可抗的政策风险。不监管自己玩死,一管就管死,怪谁呢?
总体而言,那些担心比特币以太币等虚拟加密货币有危险的朋友,在我看来是多虑了。套用那句:别低头,GDP会掉。我也来一句:别低头,币价不会掉。更没必要追涨杀跌。普通人看到的是危机,不普通的人看到的可能是机遇。
声明:投资有风险,入市需谨慎。本文不构成你投资的任何依据。
用真金白银加持Steem
趁着这几天某国整治ICO的浪潮,虚拟货币的价格有所跳水。当然,这比起四年前某国央行一纸文件将比特币的价格从7000多打回到2000以下,现在的这些事情都是小风小浪。
当一个ICO什么的只由某国人来玩,并且感觉非常不靠谱的时候——连个白皮书都没有全靠创始人信用背书——而人性是最复杂的东西,我觉得是不值得去投入。大部分投入的人们也不太关心产品是否真有意义和前途,只是为了从代币的上涨中赚到钱。这种零和的游戏注定有人赔钱。
我看了一下,既然包括Steem之类的加密货币价格有所下降,那就与追涨杀跌反着来,我于是将早就想投资Steem的想法付诸现实:从Bittrex上购买了一些Steem币,算是用真金白银加持Steemit。同时,以后的文章写作我也尽量选择100% Power Up. 这是我目前长期看好Steemit的具体行动。
和不少人涌入Steemit是想赚点钱,文章有了收入就想着立即提现变成人民币。我到目前还没有变现一分钱(法币)。现在,我还将自己不多的一点人民币投入Steem。这根本的原因,是我很喜欢Steemit这个产品,它是第一个真正将区块链落实在社交与内容创作的应用,即使放在所有区块链产品中,它也是一个落地相当好的应用。
当然,Steemit还是一个相当早期的产品。虽然我相信它的未来是星辰大海,但它并不是没有失败的可能。所以退一万步讲,我对Steem的投资将来某一天真若归零了,我也不觉得有什么可惜。就像去赌场赌博,也要讲究愿赌服输。投资也是一样的道理,看准后再投入,亏了也不要后悔,我想这才是一个正确的投资态度。
当然,我还是希望Steemit能健康地发展下去,为大家提供一个良好的写作发布互动平台。
声明:投资有风险,入市需谨慎。本文不构成你投资的任何依据。
币市如人生
 英格兰湖区Honister Slate Mine大峡谷,2017年8月。
我曾和一个老教授聊天,聊天中谈及我们年轻人的不容易,我说了一句:如果我只靠那点研究工资,可能都快饿死了。听到这话,他一脸愕然。
我基本上没有什么存款,没有房产,也没有股票,因为根本就没有什么钱。但我经常有着各种赚大钱的机会,比如投资虚拟加密货币,但大部分时候,这种机会难以抓住而已。
我2013年开始对比特币感兴趣,在大部分人都不理解的质疑中,当时投入了一点,然后被套了好几年,一直到2016年底。被套我觉得没有什么,我当时想好了,我看好它才投入,假如真归零了,就当赌博玩一把——我的曾祖父嗜赌如命,我这当曾孙的从不参与赌博,来这么一回表现他的基因?
也就是说,我投入的比例是有限度的,在我能承受得起的范围,即使真亏了,也不至于饿着肚子。当然,赚了的话,也有一定限度,毕竟投入有限。
也奇怪,玩了这玩意儿后,我的心态变得更好了。在币市,金钱不过是一个数字,我根本都不把它当作钱,一天翻倍的涨跌习以为常,什么股市每天10%涨跌停,都是毛毛雨。没有这种心态,就容易犯错。而这种心理素质不通过考验难以达到。
面对这种近乎赌博一样的短平快的赚大钱方式,我见过太多的人频繁地炒短线,迷信各种所谓的内幕消息。最终的结果基本上累人不说,赔钱也是大概率事件。
我一个哥们就喜欢这样干。没有办法,我只有劝他赚了钱的时候,建议他该还钱还钱,该给家里需要用钱的事赶紧落实。在大牛市中赚到钱并不奇怪,但这世上没有永远的牛市。果不其然,牛市过后,他的钱就被套住了。赚了以后以为还会赚。
人是感性动物,在币市中频繁短线操作,很容易受到干扰,导致失误,再加上人的贪念,很容易就踏空,何况币市这种东西并不能使用传统的理论去预测——比特币的价格被多少专家预测会归零?
我见过圈内最厉害的人,炒短线都是通过机器人去干(机器人搬砖)。机器人理性冷静,达到条件才执行交易,即使每次小幅盈利,但它永不停息地在操作,从100万到500万也是很快的事情。赚到的钱,其实还是那些手工操作散户赔掉的钱。
我这朋友即使看中了某个产品,他也是通过机器人去跟单。我前一阵子去澳大利亚的飞机上,他跟我聊天说,他通过程序跟单了60万BCC,均价为1500元……我下了飞机,他跟我分析BCC的优劣与风险。这几天BCC价格一度超过6000元,我现在回想起来,不得不佩服他的眼光和分析能力。
显然,大部分人没有技术去编写机器人——理工男的技术的确能变现。思想是方向,技术是力量,两者的结合才是最佳状态。我们普通人真若想参与币市,没有好的心态和出发点,没有一定的眼光和分析能力,幻想着一夜暴富,其实基本就是就去当炮灰。
至于各种大牛预测,人家真若能预测准,哪还有时间在外瞎起哄?即使赚到了钱,也会很低调地处理,哪还敢招摇过市?你懂的。
币市如人生,看不开的话还是不要参与为好。我有一天问我那赚到钱的朋友,炒币赚到钱固然好,但还是要找到更有意义的事情去做,毕竟短时期内通过炒币赚到的钱,并没有为这个社会贡献任何产品和服务。
我常常假设,等我垂老之年,拿什么回答这个问题:内心的骄傲呢?
好吧,我承认这又是一篇语无伦次的碎碎念,看官可一笑了之。
我们来谈谈钱,关于投资虚拟数字加密货币的个人经验
我们就来谈谈钱,这不是丢人的事情。
熟悉我的朋友知道,我研究比特币虚拟货币——博客圈写关于比特币的文章我可能算一个,虽然投入不多,权当一个兴趣爱好。
然而现在有好多人想通过这个来一夜暴富。有的人想通过各种ICO,各种山寨币,甚至通过期货,搞十倍百倍的杠杆,来撬动更大的资金量,也美好地想象着迎娶白富美的景象。我觉得这不是一个好现象,也是不现实的事情。
我个人认为,虚拟加密货币是社会和技术发展的必然结果,区块链技术也无疑是一个很有潜力的新兴技术。但这不代表我们每个人都可以从此实现财务自由。该工作的还需要工作,劳动还是最光荣的事情之一。
以我的理解,绝大部分山寨币都是圈钱,没有什么实用价值,也就不能创造财富。绝大多数ICO,有的甚至连个说明的白皮书都没有,全凭所谓的创始人一张嘴,一夜之间就能圈钱数亿美元。像这样的情况,比比皆是。
一个圈钱的东西,注定只有某些小部分人能所谓赚到钱,整个系统是一个零和游戏,甚至还没有来及创造利润就已经消亡。如果明知这样的情况还参与,亏了钱也就不要怪别人。
那么在币种的选择上,我向来看产品是否真有创新价值,它是否真的能为社会带来实用价值,或者是减少某种事情的运行成本。举例来说,以下四个产品和币种,我是如此考虑的。
比特币(Bitcoin):加密虚拟货币之祖——它完蛋其它的都完蛋,收到了最高程度的信用,多少轮的换手之后,用户基础最为牢固——也就没有什么所谓的大庄家来轻易操纵它的价格。它的作用就是减少银行转账的费用,同时通缩的本质使得它能长期地往上升值。
莱特币(Litecoin):比特币的小弟,比特金、莱特银。它的创始人非常稳健,开发力度强,甚至能提前使用比特币不敢使用的新技术来试验(隔离验证、将要实施的闪电网络),比比特币转账速度快,成本低,面值也低,它有它存在的意义。
比特币现金(Bitcoin Cash):比特币在2017年分叉出来的新币种,它代表了实用灵活主义者们在原始比特币上的分支试验。它可能会朝着它的字面意思“现金”这个方面发展,真正成为交易的媒介。而经典比特币如果不改变,可能就真的成为数字黄金,作为价值的储藏媒介。
以太坊(Ethereum):与所有的数字虚拟加密货币不一样,它是智能合同的实现。加密货币解决的是银行问题,而智能合同则解决所有需要人的中介,也是减轻社会运行的成本。而作为智能合同之祖的以太坊,长期来看具有不小的潜力。
对一个产品认识清楚了以后,在自己的财力能力范围内,适当投入一点(比如10%的财富范围以内),完全不必追涨杀跌,静候长线。赚到了钱是值得高兴的事情——总算证实了自己不凡的眼光,即使赔钱了也不至于天蹋下来,就当参与了最前卫的社会试验。这才不是赌徒的心理。
显然,我以上举的例子只是例子,也只代表我个的浅显看法,完全是我个人主观的看法。凭此入市,风险自担。
比特币的价格到底有没有泡沫?
免责说明:本文不构成你投资的任何依据!
我有个很有钱的朋友跟我说,现在有些国人拥有8位数和9位数资产,但过得很焦虑。焦虑一:财富的所有权怕被夺走。焦虑二:财富天天在贬值……
我想起前几天《纽约时报》有一篇报道,标题是:爷爷们有退休金,这一代人有虚拟加密货币。可以感觉到,时代确实有些变化,我们处在一个微妙的变革中,背景是技术的发展和政府的失职。人们需要财富保值和增长,甚至不劳而获……
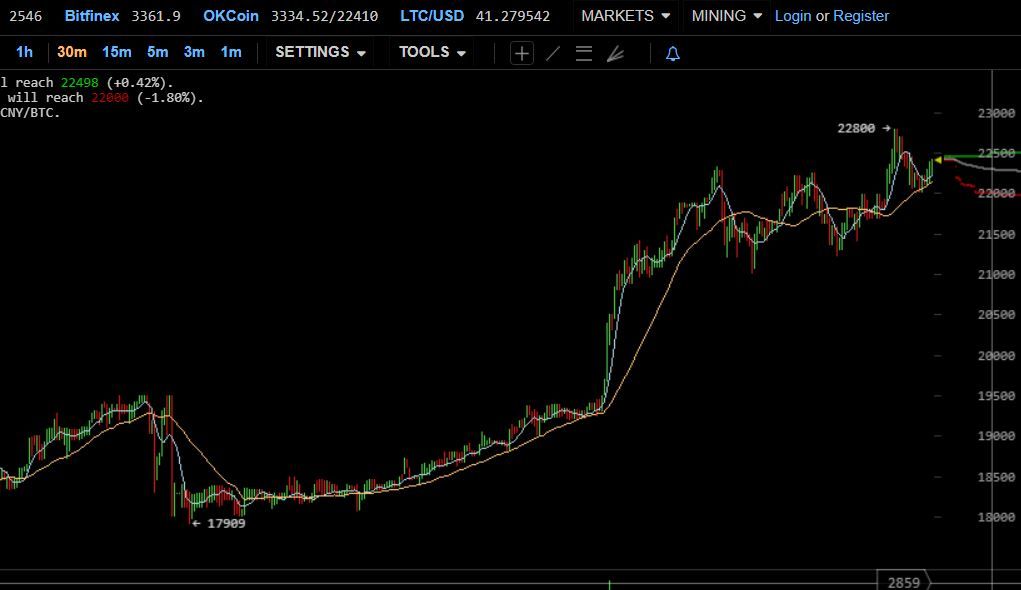
恰巧的是,这几天比特币的价格再创历史新高,达到了惊人的22800元人民币一枚。这对于我这种比特币爱好者来说,我也觉得有些不可思议。但我还是敢大胆地预计,比特币的价格很可能还会有不断的历史新高价格出现。
一枚虚拟的加密货币——还真没有实物,价格如此之高,按照目前的开采量(1649万枚已经开采),使得比特币目前的总市值达到近550亿美元,这不算一个小数字。不少人会问,这真的值这么多钱吗?这难道没有泡沫吗?
在大额转账时,比特币确实有节约手续费用的优点,这是它使用价值的体现。按照目前的状况,比特币很可能就是朝向价值储存并升值媒介的归宿发展。它的小额转账手续费目前并不经济合理。我曾经计算过,如果比特币替代目前的国际汇款市场——即省掉所有汇款手续费,那么一枚比特币应该相当于1700美元左右。
但现在的比特币价格已经高达3300多美元了。从这一点来说,我觉得现在比特币的价格是有泡沫的。假如全世界目前所有比特币拥有者,把比特币拿出来兑换成美元,是不太可能会达到每枚3000多美元的价格的,因为没有那么多现金来支撑这个价格。换作银行,所有存款用户去挤兑,银行也会破产。
我们能看到的比特币交易价格,不过是少量的交易量形成的价格。就好像上市公司的市值,它只是账面上的总价,并不是所有的股票所有都能套现那么多钱。
但是为什么比特币的价格涨到现在这么高,并且将来很可能还会继续再涨呢?背后的原因是什么呢?
在我们可见的未来,比特币可能比黄金的实用价值更高一些。它的限量(总数只有2100万),可以无限分割,所有权真正属于个人,传递运输方便快捷,无法伪造,价格不断上升——通缩货币,这些特点决定了它就像数字黄金一样,最重要的是,它得到了相当一部分人的信任与认可。
哪怕世界上只有1%的人信任它,这也是一个由数千万人口认可它的资产。事实上现在还远远达不到1%的人口比例了解和认可比特币,坚挺使用它的是一部分暗网黑市用户。Blockchain在线钱包显示,目前的钱包数量不足1600万,但还在迅速增长。
而比特币目前的剩余产量只有不到500万枚,这就为未来还想拥有比特币的新用户造成稀缺性,而已经拥有比特币的死忠用户,因为看到价格的上涨也不愿卖出,这进一步造成供应方面的稀缺性。而稀缺性导致价格进一步上涨,两者相辅相成,直到达到最终的平衡。
另外,目前的比特币交易还只是个人用户,大型正规机构还没有进场,等法律法规成熟,机构交易带来的资金注入,也可能会极大地推高比特币的价格。
需要注意的是,即使今天的比特币总市值达到500多亿美元,这数字也还不过是Amazon的CEO Jeff Bezos个人财富900亿美元的一半而已。500多亿美元在资本市场,它还远远谈不上是一个大角色。
因此,可以这么说,即使目前和未来相当长一段时间比特币的价格有泡沫,它的泡沫也不太可能会破,有足够的资本能量支撑它的价格,至少比特币狂热所有者们不愿意全部套现。因此,与其问比特币的价格有没有泡沫,还不如用一句话来说:泡沫不可怕,可怕的是泡沫破裂。只要不破裂,就不用太担心。
顺便说一句,我其实是想说某国房地产市场的泡沫,不得妄议,只好说说比特币。你怎么看呢?欢迎留言评论。
PS 本文写于印度洋上方的万米高空土豪国阿联酋的ETIHAD航班,于澳大利亚墨尔本机场发布,但愿这对于比特币来说是一个好兆头。
也玩比特币投资
经常阅读我博客的人可能知道,我这一段时间对比特币有点兴趣。更多的人可能对这个新事物比较恐惧,但又想从其中赚点钱,我理解大家的这种心情。
为了给大家提供一点我认为有用的信息,我讲一下我个人关于投资投机比特币等数字虚拟货币的一些心得体会,我不讲细节——大部分人没有耐心也不一定看得明白,只讲我的结论——没有必要浪费时间。各路砖家们见山不是山,见水不是水,很少有人说到点子上,在我眼中,比特币就是比特币。是非功过,留与后人说。
比特币它不是传统货币,不是郁金香,更不是传销等骗局,在德国是合法的,在泰国是非法的,在美国是合法的,目前在中国也许不合法,但不非法。事实上,就算政府宣布比特币非法,它也一样有用并有市场。因为,它生来就不信任政府!
你如果有点闲钱,建议专注长线(投资),不建议过分炒短线(投机),资金、时间、精力有限,长线投资有更高的回报。长期持有基本上不会亏(我不说一定赚),因为:
比特币它不是简单的一串代码,它有使用价值!它的价值通过传递价值而实现,不过比特币现在还处于早期,使用价值远未挖掘出来。它犹如当初被人们发现并希望清除的石油,又如几十年前刚发明出来互联网协议——一样令人担忧。
不要只盯着比特币,莱特币也可以投资一定比例(我个人是比特币:莱特币=4:1左右)。世界不是单的。在未来的世界中,比特币适合支付大额度交易,莱特币适合支付日常生活中的小额度消费。其它的山寨币也许赚钱,但我不关注。
注意钱包的安全和交易平台的安全选择。挖矿我不懂,也不建议挖。投资比特币不是赌博,它是一种高智商的游戏,需要了解金融学、IT计算机、股票、心理学等基础知识。能玩转它,你已经是弄潮儿了。
价格方面,一美元你会觉得贵,100美元你也会觉得贵,明天达到1000美元你还是会觉得贵。低价赚币,高价赚钱,才是王道。目前来看,短期内震荡是常态,但长期的价格肯定会上升。所以跌了不要慌于抛,涨了不要急于卖——尤其针对投资长线而言。
基础性的知识请不要问我,先去网上搜索一些信息,中英文很多。你不能凡事不动脑子就直接问QQ群、问别人,这是不尊重别人的行为。何况许多人就是知道也未必能像我这样讲真话——至少,我不讲假话。
投资永远有风险。请自己把握好投资额度,不要太贪心。请谨慎对待我上面的胡言乱语。
许多懂行的人在闷声发财,我愿意分享我所知道的信息,因为分享它我不会损失什么,所以我分享了,这正如我一直以来在博客中贯行的分享、开放作风。
祝大家感受到比特币等虚拟货币带来的乐趣。
P.S. 你要是通过我的这点信息赚钱了,欢迎捐赠我一直在付出精力的小公益,我小学母校的孩子们会感谢你。要是你赔了,也别怪我,我提醒过你:投资有风险,入市需谨慎。
从普通用户角度聊一聊余额宝
阿里巴巴的支付宝推出了一个叫做“余额宝”的产品,可以将用户支付宝里面的余额“存入”进去,产生一定的收益,号称“会赚钱的支付宝”。
这事听起来不错,但普通用户未必清楚这玩意儿到底是怎么一回事,专业人士总喜欢用一些专业词汇糊弄老百姓,我对此也有一点兴趣,现在陪你用大白话聊一聊。
余额宝能产生多少收益?
恐怕用户只关注:余额宝到底能赚多少钱?用余额宝官方页面上的数字来说,余额宝在2013年07月15日给出的七日年化收益率为4.682%,假如往余额宝里面投入10000元人民币,一年后约能收益468.2元。当然,这个收益率仅仅是根据最近七日的收益情况来算出来的,因为每天的收益率都有变化。
我亲自往余额宝里转入了3000元人民币,六天产生了2.23元的收益,照此情况,如果我投入10000元,一年大约能收入452.19元。如果将这10000元钱存成银行的一年定期,按照3%的利息率,它能产生300元钱的利息。因此,余额宝的收益率略高于目前的定期利息,与现行的五年定期存款利息相当。
余额宝安全吗?
余额宝利用用户支付宝里的余额进行货币基金投资,理论上没有银行定期存款安全,具有一定的风险。我国的银行属于政府,正规的银行如果出现问题后,政府也会暗地里赔付储户的存款,以维护整个银行系统的信用体系——还记得温相说“信心比黄金和货币还要贵重”吗?有的发达国家银行遇到危机时时,储户会倒霉(参考塞浦路斯银行业危机),真不知会不会有人说这是社会主义的优越性。
但过去的经验表明,基金的风险远远小于股票(当然收益率也小),与存款的风险相当。余额宝的官方说明里也是如此解释:货币基金作为基金产品的一种,理论上存在亏损可能,但从历史数据来看收益稳定风险极小。因此,余额宝的风险不必过分担忧,而且支付宝这种公司不是普通的小公司,合法性都是有保证的。
你应该投资余额宝吗?
投资这件事情,永远是高风险高收益。余额宝收益不高,风险不大,所以对于大多数人来说,余额宝实际意义不大,是一个可有可无的东西,它并不会带来令人激动的收益,不是一个可观的生财之道,充其量相当于一个“活期存款、定期利息”的产品。
大约4%的收益率并不高——甚至赶不上通货膨胀率,如果不投入1000元以上,几乎看到不收益。好在余额宝里的钱可以当作支付宝余额使用,并且能随时存入、转出,小量的资金投入到余额宝就当玩游戏好了。
支付宝为什么要推出余额宝?
既然余额宝对用户没有太大的吸引力,支付宝为什么还要推出这款产品?这件事对于支付宝意义重大。虽然每个用户投入不大,但海量的用户所产生的长尾效应、碎片化效果,会让余额宝积累出海量的资金。
其实过去支付宝上一直积累着海量的流水资金,毕竟每天有如此多的交易通过支付宝平台支付,支付宝实际上可以理解成一家规模庞大的纯粹的网上电子银行,但由于没有相关的产品和法律支援,支付宝并不能公开地利用这些资金为公司产生收益(实际上是不是利用了我不知道)。
支付宝随着淘宝2002年出现而诞生,我在2006年就成了一名淘宝卖家,那时我就在想:免费的淘宝如何赚钱(那时候连广告都没有)?现在通过余额宝这种形式,就可以明正言顺地利用这些资金进行投资,产生收益。
钱只有通过投资流动起来,进入再生产才能生钱。赚钱是公司的本性,永远免费为人民服务?反正我不信。